Nscale($NSCL)IPO:超大AI企业的投资者指南


总部位于英国的人工智能基础设施公司Nscale($NSCL)致力于建设并运营GPU数据中心,该公司于2026年9月18日向美国证券交易委员会(SEC)提交了S-1文件,为计划在纽约证券交易所上市(股票代码$NSCL)做准备。 此次IPO与CoreWeave($CRWV)有明显的相似之处,两家公司都以大规模GPU基础设施、超大规模客户、长期AI计算合同以及巨额资本支出为核心业务。 Nscale的首次公开募股(IPO)发行股数和定价区间尚未公布。 在本文中,我们将回顾该公司的商业模式、其推介核心——庞大的合同积压量、其财务表现、与微软、Anthropic和英伟达的关系,以及本次发行的结构。
商业模式
Nscale 自称是一家全栈式 AI 超大规模服务商。 实际上,这意味着它试图比一般的云服务提供商拥有更多的人工智能基础设施链环节:土地、发电、数据中心、网络、GPU,以及管理其上人工智能工作负载的软件层。
该业务分为两类产品。 Nscale Infrastructure 占据了合同业务的大部分份额,为超大规模云服务提供商和前沿人工智能实验室等大型客户提供专用 GPU 集群和人工智能数据中心算力。 这些是采用液冷技术且配备高性能网络的设施,其中部分设施的电力基础设施由Nscale直接开发或管控。 Nscale Cloud 位于该架构之上,提供托管的 AI 计算、训练、微调和推理即服务;该公司希望通过这一层,从每块 GPU 中获取更多收益,而非仅仅为其他平台的底层硬件提供支持。
客户通常按GPU小时计费,存储费用则按每月每千兆字节单独计费。 基础设施收入的大部分来自长期“照付不议”合同,这意味着客户承诺在设施建成并验收后,将按约定支付指定容量的费用。 截至2026年8月31日,加权平均合同期限约为5.7年。 只要实际交付了相应容量,此类长期合同所能提供的收入可预测性远高于按需云计算。
该公司的历史也颇为不寻常。 Nscale 于 2024 年 5 月从 Arkon Energy 分拆出来,2024 年其大部分收入仍来自为机构级加密货币矿工提供的机房托管服务。 这些活动于当年年底结束,因此2025年将成为该公司首个专注于人工智能工作负载的完整年份。 因此,投资者所关注的是一家在几乎同一时间点转变了商业模式并开始激进扩张的公司,这使得用于判断其成熟期经济模式可能呈现何种面貌的业绩记录尚显短暂。
1030亿美元积压订单
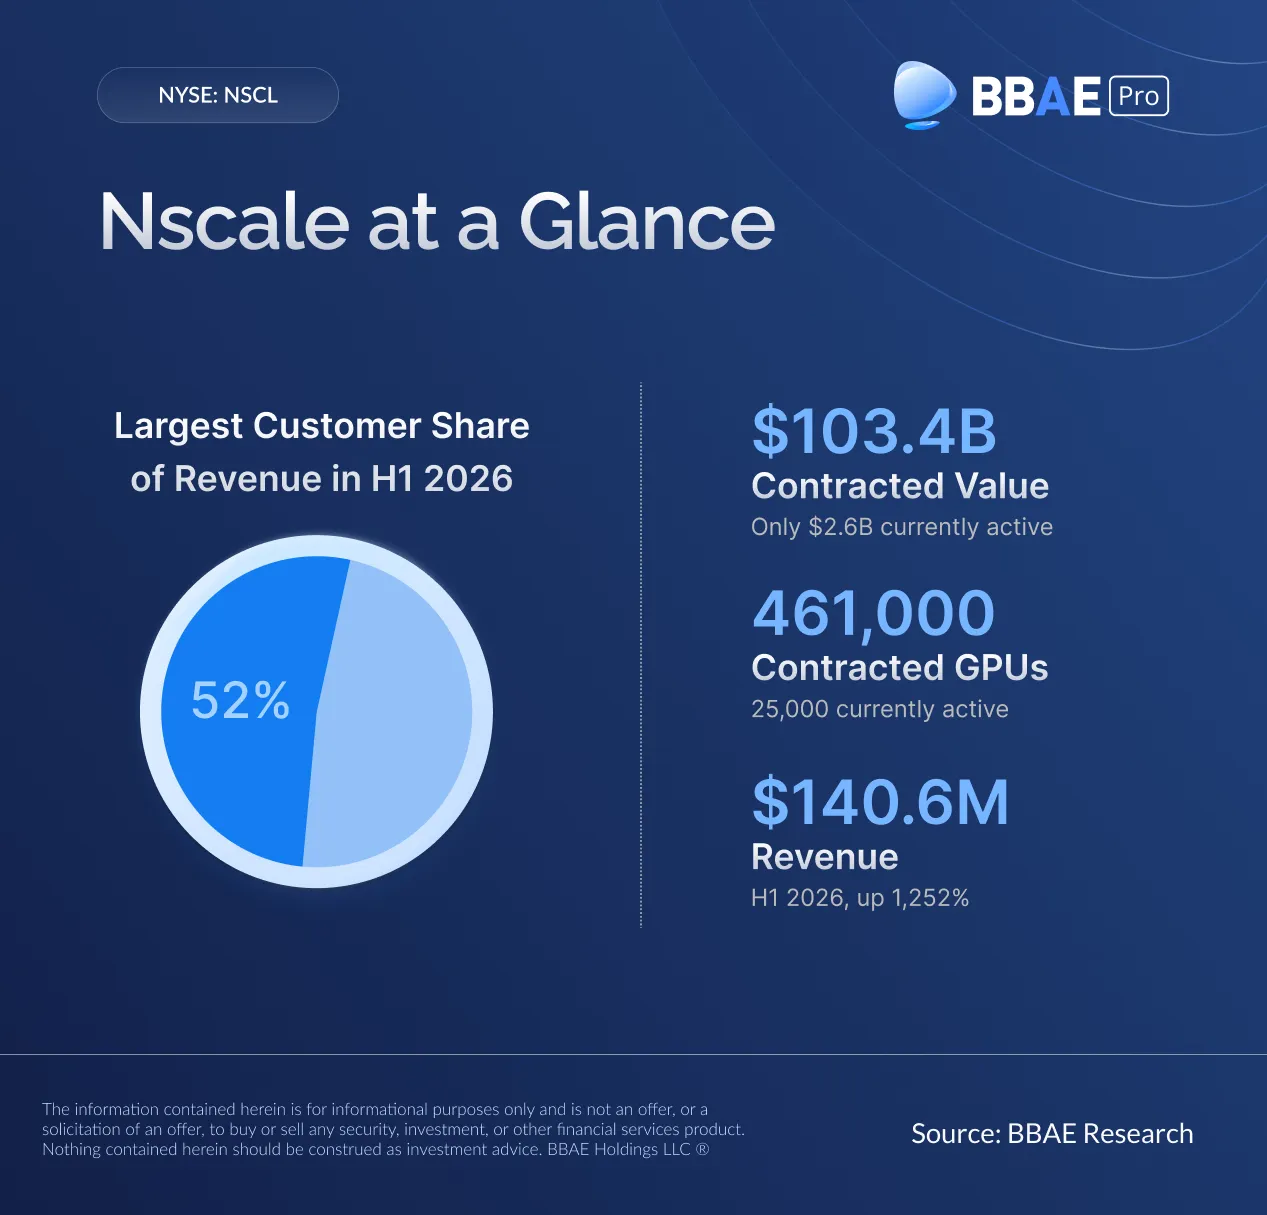
该文件中的核心数据是合同总金额。 截至2026年8月31日,Nscale报告称其活跃及已签约的总计算价值(TCV)约为1034亿美元,较2025年底的380亿美元有所增长,支持多达46.1万个活跃或已签约的GPU。
这个数字需要结合上下文来看。 截至8月底,该交易总值(TCV)中仅约26亿美元被归类为活跃交易,约占总金额的2.5%。 GPU数量也反映了类似的情况:实际运行的GPU约有25,000个,而运行和已签约的GPU总数为461,000个,占比约为5.4%。 其余部分是指 Nscale 已售出但尚未建设、融资或交付的产能。
主要运营数据(截至2026年8月31日):
- 有效及已签约的TCV约为1,034亿美元,较2025年底的380亿美元有所增长
- 其中约26亿美元被归类为“活跃”
- 461,000个处于活跃状态或已签约的GPU,其中约有25,000个处于活跃状态
- 加权平均合同期限约为5.7年
- 约1.37吉瓦的在役及已签约发电容量
电力是该战略的核心组成部分,因为电力正逐渐成为人工智能数据中心的瓶颈,其重要性不亚于芯片供应。 在这1.37吉瓦中,1吉瓦位于自有场地,200兆瓦位于租赁场地,165兆瓦位于托管设施。 该公司表示,在其拥有或控制的各站点中,已锁定约10吉瓦的潜在装机容量。 其核心资产是位于西弗吉尼亚州的Monarch计算园区,该园区是Nscale公司于2026年3月收购American Intelligence & Power Corporation时获得的。据该公司称,该园区最终可支持超过6.5吉瓦的IT负载和超过8吉瓦的总发电量。 此后,Nscale 成立了能源与电力事业部,致力于为其自有园区开发用户侧发电项目。
财务数据和关键指标
一览:
- 2026年上半年营收:1.406亿美元,较上年同期的1040万美元增长1,252%
- 2025年全年营收:3,300万美元,较2024年的1,910万美元增长73%
- 2026年上半年净亏损:10.2亿美元,而上年同期为3.689亿美元
- 2026年上半年经调整EBITDA亏损:1.992亿美元
- 现金:截至2026年6月30日,约为14.8亿美元
营收增长虽然惊人,但这是从非常低的基数上实现的增长,而且该公司离盈利还差得远。 2026年上半年10.2亿美元的净亏损,远超产生这一亏损的1.406亿美元收入。 营业亏损为4.92亿美元,经调整的EBITDA亏损(即扣除利息、税项、折旧及某些一次性项目前的经营盈利指标)为1.992亿美元。
部分根据美国通用会计准则(GAAP)计算的亏损属于非现金性质或与融资相关。 该期间包括4.571亿美元的公允价值调整损失、1.740亿美元的折旧和摊销、1.138亿美元的股权激励费用以及9,510万美元的净利息支出。 但即使剔除这些因素,该公司在毛利层面仍处于亏损状态:扣除折旧和摊销后的销售成本达到1.896亿美元,超过了其产生的1.406亿美元收入。
现金流量表乍一看有些奇怪,值得仔细研读。 尽管亏损达10亿美元,Nscale在2026年上半年仍从经营活动产生了约16.9亿美元的现金。 那不是经营利润。 这笔资金来源于与长期“照付不议”合同挂钩的客户预付款,即在提供相应服务之前收取的现金。 与此同时,该公司在投资活动上支出32.9亿美元,主要用于购买GPU和技术设备,并通过融资筹集了另外16.3亿美元。 截至6月底,该公司持有现金约14.8亿美元,资产172.5亿美元,负债123.6亿美元。
主要合作伙伴
两名客户在合同中占据主导地位。 在2025年9月至2026年4月期间,Nscale与微软签署了多份工作说明书,这些协议可能在截至2033年12月的期间内产生最高约438亿美元的付款(不包括可选延期),涵盖GPU基础设施、机房托管及云服务,各协议的期限通常为五至六年。 随后,在2026年8月25日,Nscale与Anthropic签署了协议,潜在价值可能高达446亿美元,涉及在Monarch园区部署基于NVIDIA新一代Vera Rubin NVL72系统的专用GPU基础设施。 这两项关系合计产生的最高支付额约为884亿美元。
专注则是另一面。Simplified Chinese (Mainland) 2026年上半年,Nscale的最大客户贡献了52%的营收,2025年这一比例为73%,而2024年几乎全部营收都来自这一家客户。 该公司预计,微软和Anthropic今后仍将是其重要客户。
Anthropic这笔交易附有一项重要披露。 截至申报日,Nscale表示尚未就履行这些协议所需的资金获得具有约束力的融资承诺,并称正在从多个渠道推进融资事宜。 这道出了故事中的核心矛盾:制约因素并非需求,而是资本和建设能力。
英伟达在资本方面也参与其中。 在提交申请前的几天,Nscale 签署了涉及至少 31 亿美元可转换融资的认购协议:其中包括 21 亿美元的无担保可转换贷款票据,以及英伟达(NVIDIA)投资的 10 亿美元(具体形式为可转换票据或无表决权股份,视具体时间而定)。 这些票据计划在IPO完成时转换为股权,这意味着必须参考最终招股说明书才能了解完全稀释后的股本数量。
此外,Nscale 于 7 月宣布将收购 Anyscale——这家公司由 Ray 的创建者创立,Ray 是一款用于在集群间分发 AI 工作负载的开源框架。 根据文件显示,Ray的累计下载量已达7.4亿次,其中仅2026年第二季度就约有1.74亿次,预计将有约200名Anyscale员工加入。 从战略角度来看,这是一条向客户销售软件和推理服务的路径,而非仅仅销售其底层的基础设施。
一个类似CoreWeave的IPO故事
对于公开市场投资者而言,近期与Nscale最接近的参照对象可能是CoreWeave($CRWV),该公司在从加密货币挖矿基础设施领域快速扩展为基于GPU的人工智能计算主要提供商后,于2025年上市。 两者的相似之处显而易见:两家公司都以英伟达(NVIDIA)GPU、大型超大规模云服务商和人工智能客户、长期基础设施合同、巨额资本支出以及高度集中的客户结构为基础,实现了业务增长。 关键区别在于,Nscale是在部署的更早阶段进入市场的。 CoreWeave在IPO前年收入已达数十亿美元,而Nscale在2026年上半年实现了1.406亿美元的收入,但其1,034亿美元的已签约项目中,目前仅有相对较小的一部分投入运营。 这使得Nscale成为一个类似的AI基础设施案例,但在此案例中,执行力、融资以及将签约产能转化为实际收入,对投资逻辑而言更为关键。
结论
Nscale 是最能清晰体现人工智能行业如何从芯片设计领域扩展至能源、房地产和建筑领域的典型案例之一。 该公司的营收从2024年的1910万美元增长至2026年上半年的1.406亿美元,累计活跃及已签约交易总值(TCV)超过1030亿美元,英伟达、微软和Anthropic均以各种形式参与其中。
但最有启发意义的数字,或许恰恰是最小的那个。 在这些积压订单中,只有约26亿美元处于活跃状态,而在46.1万个已签约的GPU中,只有约2.5万个正在运行。 Nscale 已向全球最大的人工智能采购商推销了一套基础设施愿景,如今却不得不为其筹措资金并进行建设——此时公司面临着半年度亏损达10亿美元、销售成本超过营收、客户高度集中等问题,而且根据其自身披露的信息,目前尚未就与 Anthropic 的合同达成任何具有约束力的融资协议。 对于正在权衡此次IPO的投资者而言,关键问题在于最终的估值、已签约TCV转化为活跃TCV的速度,以及随着设施投产,利润率是否会提升。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 投资首次公开发行股票(IPO)会带来额外的风险,如波动性、有限的经营历史、缺乏流动性和潜在的高估。 IPO 股票价格可能会大幅波动,表现也可能不尽如人意。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。