2026年人工智能数据中心股票:谁在推动这一热潮?


人工智能数据中心已成为科技领域规模最大的建设项目之一。 最新的数据中心不仅需要GPU,还需要大量稳定的电力供应、专业的冷却系统、高速网络,以及能够承载超高密度计算设备的机房。 国际能源署预测,到2030年,全球数据中心的用电量可能达到约945太瓦时,是2024年用电量的两倍多。
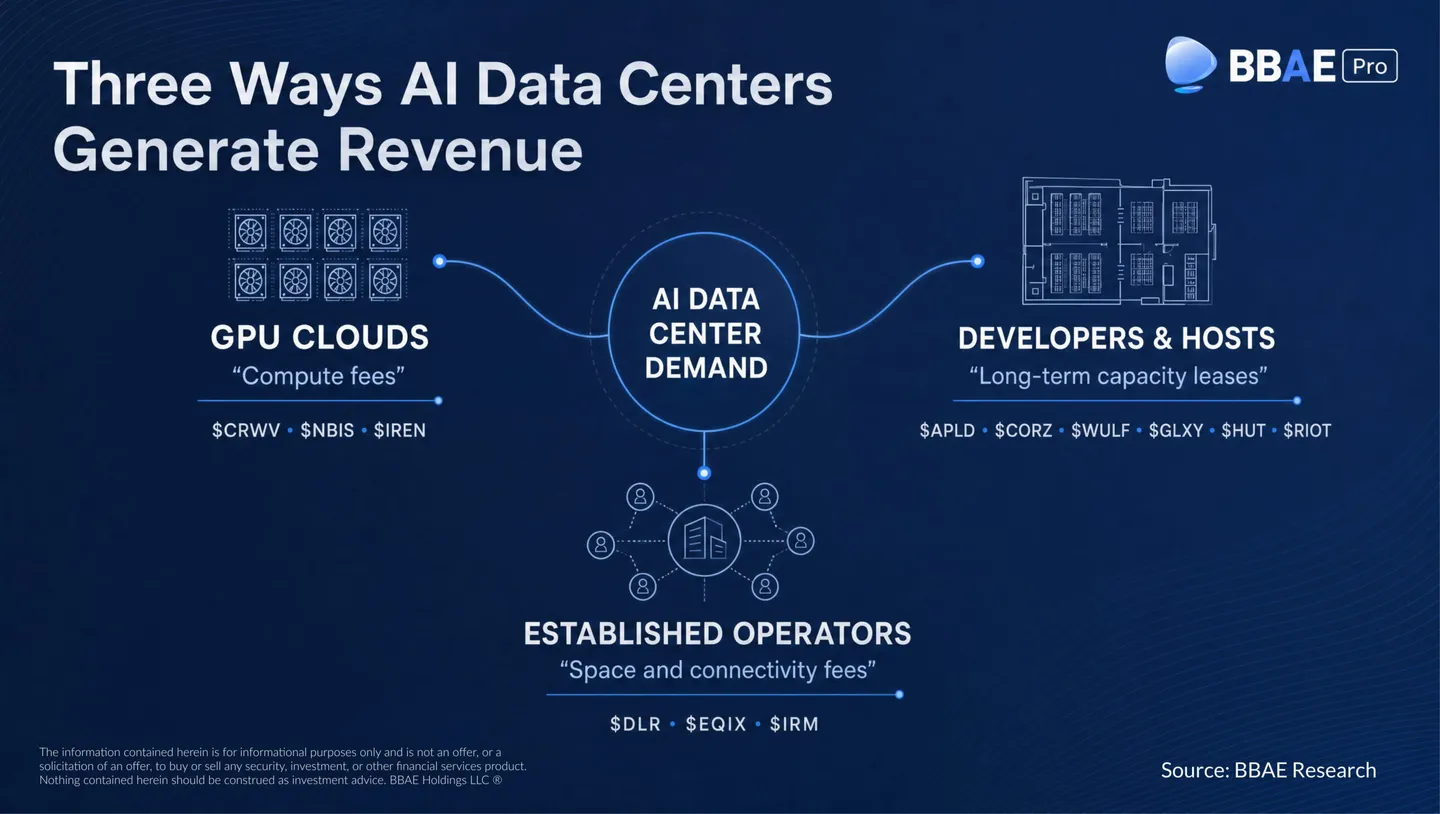
对于投资者而言,“AI数据中心股票”这一说法可能会产生误导。 CoreWeave 提供 GPU 计算服务。 Applied Digital 负责建设设施,并将其出租给客户。 Core Scientific 和 TeraWulf 将电力充足的场地转变为高密度托管中心。 Digital Realty 和 Equinix 是两家成熟的数据中心运营商,正在将其业务范围大幅拓展,将人工智能工作负载纳入其中。 虽然它们都面临着同样的人工智能计算需求,但具体表现形式却因合同条款、资本要求和风险的不同而各异。
最有用的区分在于:已投入运营的装机容量、已租赁给客户但仍在建设中的装机容量,以及可能用于未来项目的电力或土地。 计划中的1吉瓦,并不等同于能产生收入的1吉瓦人工智能基础设施。
一家人工智能数据中心公司到底卖什么?
一家人工智能云服务商购买或融资采购GPU,并向模型开发者及其他客户出售计算能力。 其经济效益取决于GPU利用率、硬件成本、融资情况以及其能够收取的计算服务价格。 数据中心业主负责开发建筑、供电系统和制冷系统,然后将容量出租给云服务公司或大型科技客户。 托管服务提供商负责提供和运营物理环境,而客户通常负责提供或管理服务器。 传统的机房托管服务商向众多租户提供机房空间、电力、网络连接及相关服务。
这些界线有时会重叠。 例如,Bitdeer和IREN在开发设施的同时,也在建设自己的AI云业务。 前比特币矿工是这一故事的另一个重要组成部分:他们拥有的土地和电力接入资源可能非常宝贵,但矿场仍需进行重大升级,才能容纳先进的人工智能集群。
运力公告中使用的计量单位也各不相同。 总功率包括用于制冷和其他建筑系统的电力;关键IT负载指可供计算设备使用的电力。 仅凭这两点,我们无法得知该站点安装了多少块GPU,也无法得知其营收是多少。 因此,下文中的数据应视为项目里程碑,而非计入单个行业的总数。
AI 云:销售计算服务本身
CoreWeave ($CRWV):大规模GPU云平台
CoreWeave 是专业人工智能云服务的最典型公开案例。 该公司向客户销售GPU计算、存储、网络和软件服务,而非主要依靠收取建筑物租金。 该公司在2026年第一季度的有效装机容量突破了1吉瓦。 在9月份的一份更新中,该公司表示,截至8月11日,已签约发电量已达到约4.2吉瓦。
这一差距既体现了机遇,也凸显了执行方面的挑战。 CoreWeave 已锁定了远超其当前运行容量的未来运力,它必须筹集资金购置设备并使项目投入运营,才能将这些承诺转化为云业务收入。 许多建筑本身来自合作伙伴,其中包括本文中提到的其他公司。 CoreWeave 是几家房东租赁合同中另一方的计算服务提供商。
Nebius ($NBIS):一个规模庞大、功能齐全的全栈云平台
Nebius 还提供人工智能计算服务,将其云软件和 GPU 基础设施与自有、租赁以及合作伙伴建设的站点相结合。 截至2025年底,其有效功率约为170兆瓦。 其后续扩张主要得益于大客户的订单承诺以及正在建设中的新产能。
3月份公布的Meta协议说明了如何解读这些头条新闻。 该计划包括未来五年内120亿美元的专用运力(将于2027年开始部署),此外还将采购价值最高达150亿美元的其他可用运力。 这些是未来的计算服务方案;它们并非指目前已投入运行的服务器。 Nebius还将2026年底的签约装机容量目标上调至5吉瓦,这仅是一个目标值,而非实际装机容量。
IREN ($IREN):从比特币挖矿到人工智能云
IREN在价值链上的位置,已超越了单纯作为矿商租赁建筑物的层面。 该公司拥有人工智能基础设施,并计划直接销售GPU计算服务。 截至2026年6月30日,其运营中的AI云算力约为40兆瓦。 该项为期五年的微软合同价值约97亿美元,要求在得克萨斯州柴尔德雷斯的所有设施中部署英伟达系统,以支持约200兆瓦的关键IT负载。
这两者之间的区别在此尤为明显:截至财年末,已有40兆瓦的装机容量投入运行,而规模大得多的微软项目则正在分阶段建设中。 IREN 庞大的电力资产组合能够支持进一步的增长,但这与运行中的人工智能服务器群并不相同。
Bitdeer ($BTDR):既是云服务提供商,也是“房东”
Bitdeer 正在同时推行两种模式。 该公司已为其自有AI云客户部署了GPU,同时根据与挪威蒂达尔(Tydal)签订的为期16年的协议,向Volta的一家子公司租赁了121兆瓦的关键IT容量,以供其AI实验室终端客户使用。 在该项目中,Bitdeer 负责提供网站和基础设施;其自有 GPU 云业务则属于另一项独立业务。 因此,投资者需要对每个项目进行分析,以确定Bitdeer是获得云服务收入,还是设施和托管收入。
开发者和托管商:将算力转化为租赁式AI算力
Applied Digital ($APLD):人工智能数据中心的“房东”
Applied Digital 为客户(包括 CoreWeave 和大型超大规模云服务商)建设并运营数据中心。 其2026财年业绩显示,五个校区签约的关键IT负荷总量约为1.4吉瓦。 10月2日,该公司将Polaris Forge 1的运营容量提升至250兆瓦,而该园区的合同容量为400兆瓦。
Applied Digital 的产品是配备电源和制冷设施的机房,而非 GPU 云服务。 长期租赁合同虽能提供可预测性,但施工进度、融资成本以及各项目用地的电力供应,最终决定了已签署的合同何时能转化为产生租金的建筑。
Core Scientific ($CORZ):为CoreWeave改造矿场
Core Scientific 已有约 590 兆瓦的客户租赁电力承诺用于 CoreWeave 项目。 AMD随后签署的一项协议又增加了五个站点共计约530兆瓦的电力,使租赁的客户总电力达到约1.1吉瓦。 其主要业务是高密度机房托管:Core Scientific 提供物理基础设施,而客户则负责部署或销售计算资源。 此次转换将分阶段进行,过渡期间比特币挖矿仍将继续。
该安排还说明了为何不应将关联公司视为独立的终端需求。 CoreWeave 从 Core Scientific 租赁的 1 兆瓦电力在两家公司的披露文件中均有体现,但这实际上是同一处实体设施,服务于同一客户群。
TeraWulf ($WULF):运营产能与更庞大的项目储备
截至2026年7月,TeraWulf位于莱克马里纳园区的创收关键IT运算能力已达102兆瓦。 该站点已签订438兆瓦的供电合同,并计划进一步增加供电量。 Anthropic公司在肯塔基州园区内还有一块独立的、装机容量约为401兆瓦的租赁用地,属于后期开发阶段。 TeraWulf 的进展比仅处于选址规划阶段的公司更为领先,但其已公布的人工智能产能大部分仍需未来才能实现。
Galaxy Digital($GLXY):一座正在运营的Helios园区
Galaxy 虽然以数字资产闻名,但其位于西德克萨斯州的 Helios 基地已发展成为一个规模庞大的人工智能数据中心项目。 2026年第二季度,该公司向CoreWeave提供了133兆瓦的关键IT负载。 CoreWeave 已通过长期租赁协议,承诺分三个阶段提供总计 526 兆瓦的电力。 Galaxy在Helios项目的获批发电量也更多,但这些租约范围之外的获批发电量不应被视为已签约的AI收入。
前“矿工”球员:各自的转型进展如何?
这批前矿工群体所涉领域广泛,既有正在运营的人工智能矿场,也有首个数据中心机房尚需数年才能建成的新项目。 我们在《2026年:从比特币矿工到人工智能数据中心热潮》一文中探讨了相关合约及股市反应。 这里的关键问题是,各家公司宣布的产能中有多少正在实际运行。
Hut 8($HUT)报告称,截至7月,其已签约的人工智能数据中心IT容量为949兆瓦,并由1,330兆瓦的公用事业容量提供支持。 其主要的人工智能园区均处于建设阶段,未来将按里程碑节点交付,而非目前已具备同等规模的运营中人工智能产能。 Hut 8 正日益发展成为一家以电力资产组合为核心的开发商和房东。
Cipher Digital($CIFR)(前身为 Cipher Mining)拥有一个总功率为 300 兆瓦的 AWS 项目,并与 Fluidstack 签署了一项协议,涵盖 168 兆瓦的关键 IT 负载。 这些数据采用的功率定义不同,因此不应直接进行比较。 Cipher 负责开发和租赁这些设施;其租户则负责面向客户的计算业务。
Riot Platforms($RIOT)于2026年5月向AMD交付了25兆瓦的电力,另有25兆瓦的项目正在建设中。 计划在后续阶段与一家前沿人工智能实验室签订一份单独的191兆瓦租赁协议,届时与这些客户的合同约定关键IT容量总计将达到241兆瓦。 Riot 目前有一个正在进行的项目,但合同总额中的大部分属于未来交付。
CleanSpark($CLSK)与佐治亚州桑德斯维尔市签署了一份为期20年的租赁协议,涉及175兆瓦的关键IT负荷,预计将于2027年底开始供电。 这是一项意义重大的商业承诺,但目前这还只是一个开发项目,而非已投入运营的人工智能园区。
MARA($MARA)尚处于早期阶段。 其与喜达屋的合作计划旨在实现约1吉瓦的近期IT开发目标,并为未来超过2.5吉瓦的发展铺平道路。 MARA还收购了高性能计算(HPC)和人工智能(AI)基础设施运营商Exaion的控股权。 拟议的喜达屋(Starwood)运力规划仅是一项开发计划,并非已签署的关于1吉瓦运营中人工智能数据中心的租赁协议。
下一批可能上市的公司
上市公司版图可能会进一步扩大。 Nscale于2026年9月提交了S-1文件,并申请以NSCL为股票代码上市。 该公司将大型人工智能设施与正在发展的GPU云业务相结合;关于其合同、财务状况及拟议的IPO,请参阅我们的《Nscale IPO指南》。 DayOne Data Centers(前身为GDS International)于10月5日提交了F-1表格,并申请了股票代码DODC。 截至10月6日,提交的文件和拟定的股票代码并不意味着这两项IPO已经完成。 Crusoe 和 Lambda 等私营运营商也是人工智能计算能力的重要建设者,但目前尚不属于可直接投资的上市公司。
投资者接下来应关注什么?
该行业面临的核心问题是,企业能否将稀缺的电力接入权和长期客户合同转化为运营产能,并按其承诺的成本和进度实现这一目标。 对于 GPU 云,需关注已安装的 GPU 数量、利用率、融资情况,以及计算收入与硬件成本之间的差额。 对于房东或业主而言,应关注施工里程碑、关键IT负载的通电情况、租赁开始时间、租户集中度以及装修工程的融资成本。 对于一位前矿工来说,在为已公布的开发项目管道估值之前,先了解当前人工智能领域的收入规模。
人工智能的需求或许能支撑所有这些业务,但它们面临的风险各不相同。 CoreWeave 和 Nebius 提供计算服务;Applied Digital 和 Galaxy 为客户扩建运算能力;Core Scientific 和 TeraWulf 提供高密度托管服务;而传统运营商则将人工智能纳入其多元化的数据中心业务组合中。 如果将每个大数字与一个简单的问题配对,这个行业就会更容易理解:它是在运营中、已签订交付合同,还是仍存在可能性?
本文仅供参考,不构成投资建议,亦不构成购买或出售证券的要约。 该信息反映了截至2026年10月6日的公开信息。 所有投资均存在风险,包括本金损失的风险。 读者在做出投资决策前,应自行进行调研或咨询财务顾问。