
2026 年的内存股:推动涨势的因素

2026 年的内存股:推动涨势的因素
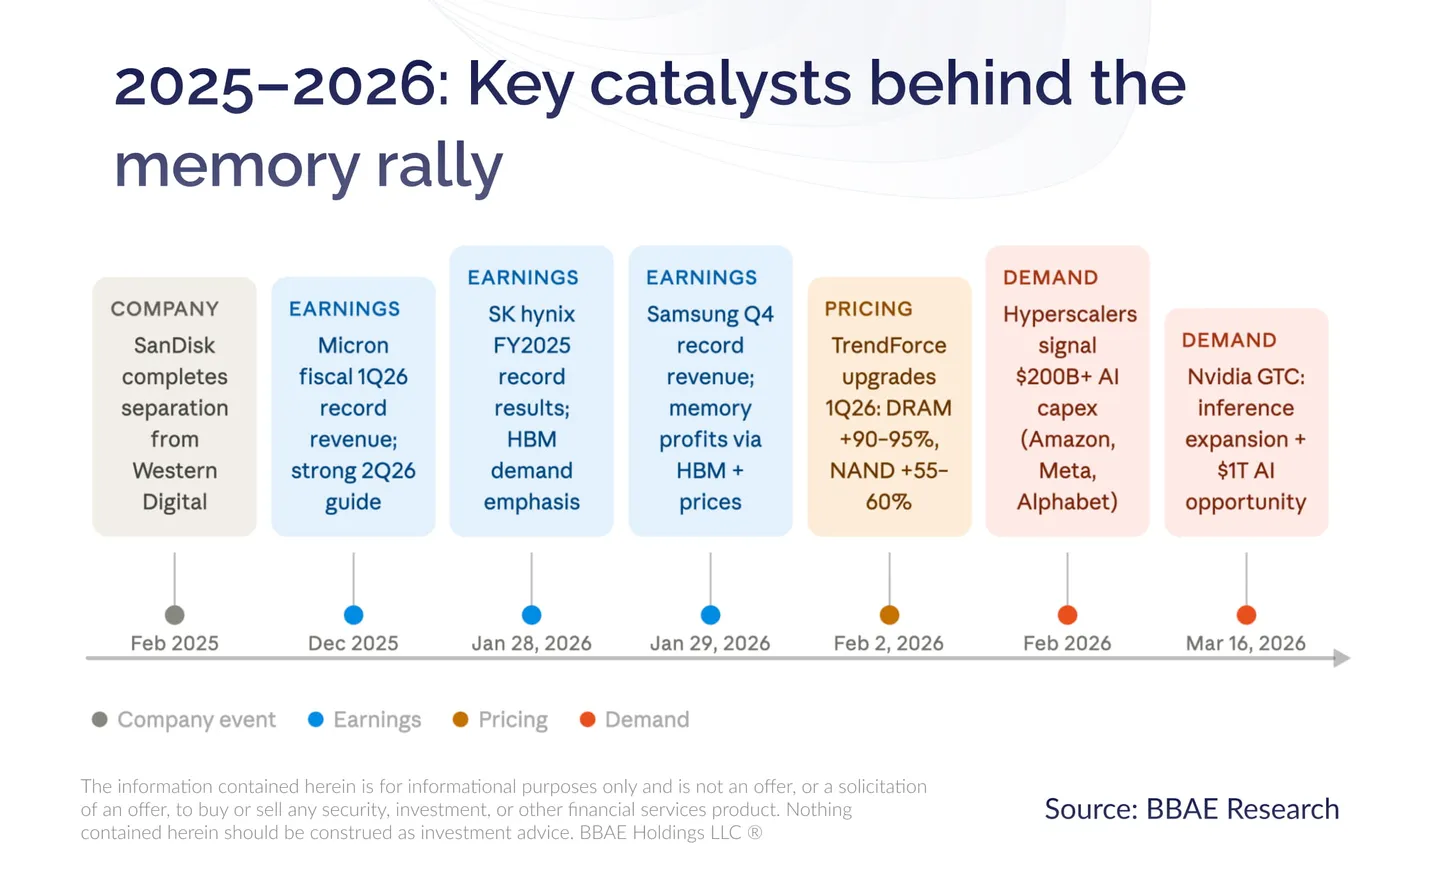
在2026年初,内存已从一个大宗商品周期的故事转变为AI基础设施瓶颈的故事。目前,合同价格的上涨势头极为强劲:集邦科技将2026年第一季度常规DRAM合约价格的环比涨幅预测上调至90–95%,NAND闪存合约价格的环比涨幅预测上调至55–60%。该机构指出,持续的人工智能/数据中心需求以及日益恶化的供需失衡是主要原因。高德纳咨询公司则预计,到2026年底,DRAM和SSD的综合价格将飙升130%,足以推高设备价格并重塑升级周期。
股市的上涨紧随定价和盈利预期:当内存价格上涨速度快于单位成本时,毛利率往往会迅速扩张。公司财报显示,这一动态已在发生。美光科技公布了创纪录的2026财年第一季度营收,并对第二财季的营收和利润率给出了大幅提升的指引。刚独立上市的闪迪公司也报告其营收、利润率及未来指引实现了阶跃式增长。在韩国,三星电子和SK海力士的股价均在2026年2月下旬创下历史新高。
如果超大规模云服务商的资本支出持续加速、与HBM相关的产能限制继续挤压常规DRAM和NAND的供应,并且库存保持足够低位,以至于买家接受更高的价格,那么当前的上涨势头就可能持续。主要风险是历史性的:一旦客户认为在当前价格水平下内存储备已足够,就会出现急剧的库存调整,这正是内存周期中众所周知的行为。
市场概况
内存是一个高经营杠杆的行业:价格上涨会迅速创造盈利能力,而市场往往会对此进行快速重估。处于本轮周期中心的三家美国上市公司是美光科技、闪迪公司和西部数据——它们各自具有不同的风险敞口。作为背景,另外两家全球主要厂商——韩国的三星电子和SK海力士——也在2026年初触及了历史新高。
对比表 (截至 2026 年 3 月 17 日)
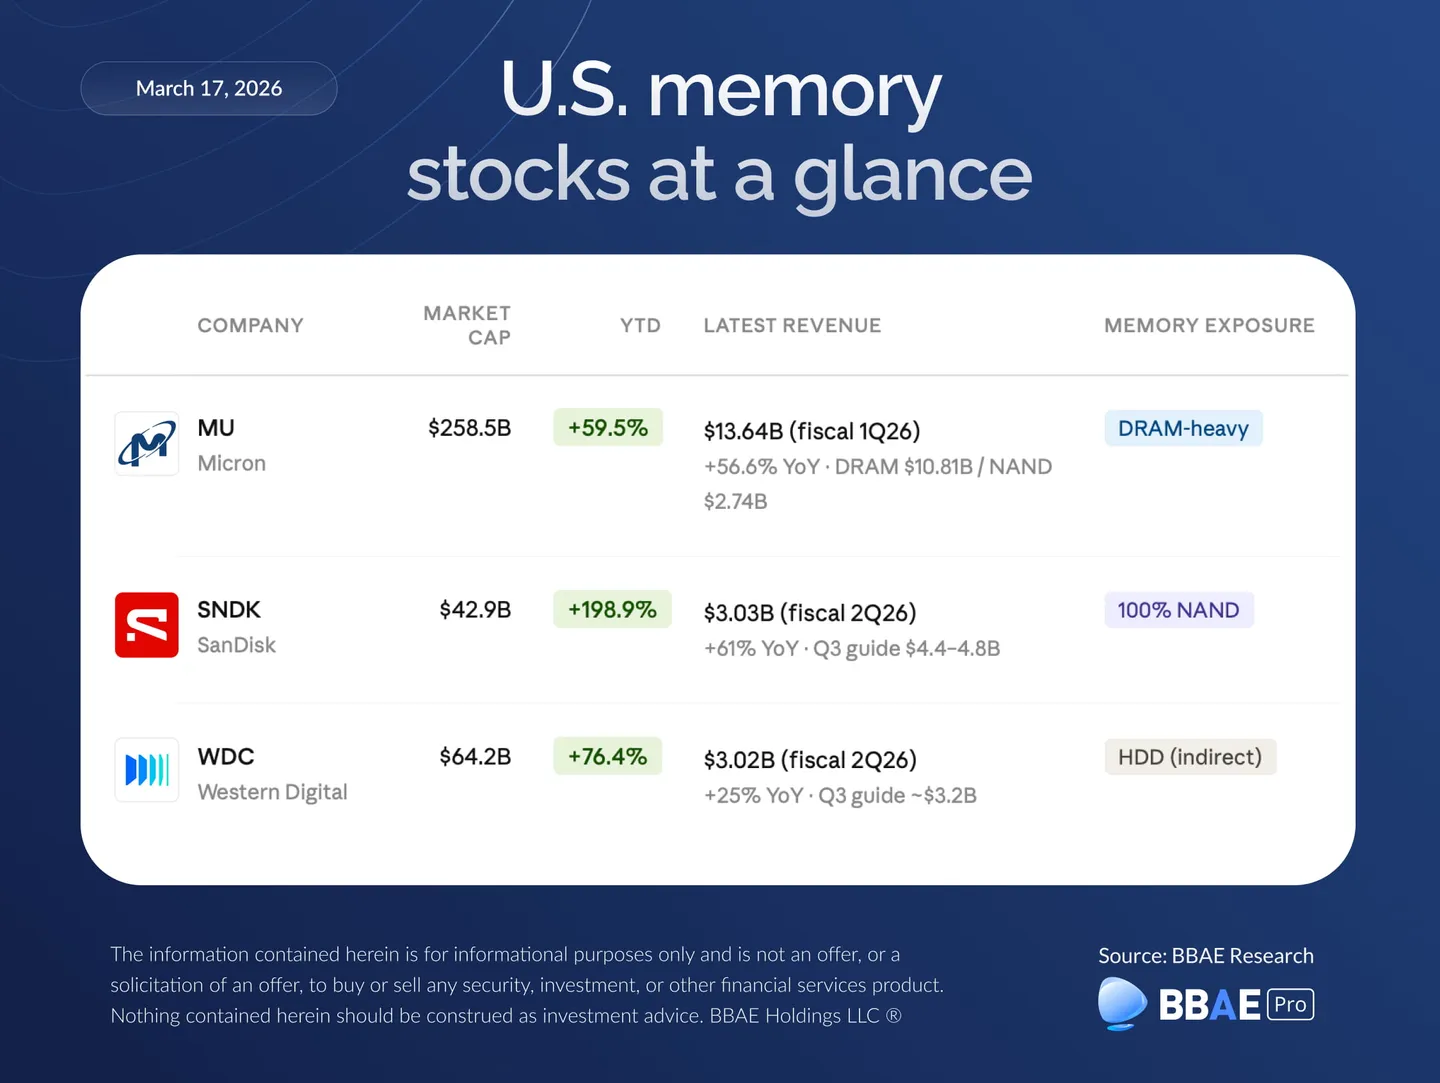
数据中有几点值得注意。美光科技是美国唯一直接涉足DRAM的纯业务公司,而在当前DRAM价格涨幅超过NAND的周期中,这一点至关重要。闪迪是NAND纯业务公司——于2025年初从西部数据分拆出来,随着企业级SSD需求加速,其股价在过去一年上涨了超过800%。西部数据在分拆后现在是纯粹的硬盘业务公司,虽因存储市场整体利好而上涨,但已不再是直接的内存股。
需求驱动因素:人工智能数据中心和 “无处不在的内存”
一个关键的结构性驱动力是,AI计算能力与内存带宽和存储吞吐量是同步增长的。高德纳2025年半导体排名将包括HBM和网络芯片在内的AI半导体确定为主要增长引擎,其销售额接近行业总体的三分之一,并估计2026年AI基础设施支出可能超过1.3万亿美元。超大规模云服务商的支出不仅仅用于GPU;它也拉动了对HBM、DDR5、企业级SSD和高容量存储的需求。
近期的资本支出指引说明了需求的规模。 Alphabet 指引2026年资本支出为1750-1850亿美元,亚马逊预计约为2000亿美元,微软公布的季度资本支出为375亿美元(其中约三分之二投向计算芯片),Meta 将其2026年资本支出指引提升至1150-1350亿美元。各领域的买家都在预订产能并提前采购。
除了超大规模云服务商,内存内容在其他终端市场也在增加:
- 企业级AI存储 (NAND/SSD): 集邦科技报告称,自2025年底以来,企业级SSD订单激增,预计2026年第一季度企业级SSD价格将环比上涨53-58%,原因是买家在供应缺口扩大的情况下积极囤货。闪迪的数据中心业务在2026财年第二季度实现了64%的环比增长。
- PC和智能手机: 高德纳指出,内存价格已高到足以预计2026年PC出货量将下降10.4%,智能手机出货量将下降8.4%,需求将向高端配置集中,因为只有高端产品供应商才能消化组件成本上涨的影响。
- 汽车、工业和边缘/IoT: 美光的部门报告显示,其营收不仅来自云、数据中心和移动领域,也来自汽车和嵌入式领域,反映了更广泛终端市场的需求。
供应与定价动态:本轮周期为何感觉更紧
内存供应无法迅速响应,而AI正在改变供应的分配方式。2026年第一季度的订单量已超过供应商的生产能力,即便是小幅增加供应也需要进行制程升级,而非简单地开启闲置产能。与此同时,制造商正将部分生产线重新分配给盈利能力更强的DRAM,这进一步限制了NAND的产能扩张。其结果是一个典型的市场格局:需求提前释放,而供应扩张缓慢且部分被转移。
公司披露的信息讲述了一致的故事。SK海力士正在扩大前道和先进封装产能以满足AI内存需求,HBM是其核心。三星电子的内存业务在HBM、高价值产品以及广泛市场价格上涨的推动下,实现了创纪录的季度营收和利润,并且公司正优先发展AI相关的DRAM和NAND。闪迪将其分拆后的战略定位为围绕其所描述的”持续企业需求”进行”结构性重置”,并以加速的SSD部署作为主要证据。
行业集中度在此也很重要。仅HBM在2025年就估计占据了DRAM市场23%的份额,销售额超过300亿美元。在一个如此大比例的DRAM营收与专业化复杂产品挂钩的市场中,其行为方式必然有别于供应能更快响应的旧有大宗商品周期。
定价与库存:DRAM 与 NAND
内存股票之所以如此剧烈波动,核心原因在于定价正在以巨大而快速的步伐变化,这往往会在短时间内引发显著的盈利修正。2026年第一季度DRAM和NAND合约价格的涨幅上调,代表了有记录以来最陡峭的季度涨幅之一。
库存动态仍然是最大的可变因素。当买家预期短缺时,他们会签订长期协议并建立库存;当他们感觉供应充足时,就会暂停采购,价格可能迅速下跌。当前买家行为,包括在北美和中国进行的年度DRAM长期协议谈判,以及积极的企业级SSD囤货,都与内存周期收紧阶段的特征一致。这种行为是持续还是逆转,是决定下一阶段走向的核心问题。
另一个复杂因素是:如果组件通胀变得过于严重,可能会摧毁低端市场的需求。高德纳预测2026年PC和智能手机出货量将下降,正是反映了这种动态。如果供应持续紧张,更高的价格仍能支撑强劲的短期利润,但若厂商过度生产,也会增加日后发生库存调整的可能性。
财报与指引:数字背后的故事
美光公司26 财年第一季度的业绩表明,在这种环境下,投资者为何青睐内存投资。 收入为 136.4 亿美元,去年同期为 87.1 亿美元,其中 DRAM 贡献 108.1 亿美元,NAND 贡献 27.4 亿美元。 该公司将 26 财年第二季度的收入预期定为 187 亿美元,毛利率在 60% 左右,与最近的历史相比有了很大的进步。 DRAM,尤其是人工智能服务器内存,正在发挥着重要作用。
闪迪说明,当定价发生变化时,闪存的运营杠杆作用有多么强大。26 财年第二季度的收入为 30.3 亿美元,同比增长 61%,非美国通用会计准则下的每股收益为 6.20 美元。 该公司预计 26 财年第三季度的收入为 44-48 亿美元,非美国通用会计准则下的每股收益为 12-14 美元,收入的大幅增长主要得益于数据中心的部署。
西部数据(Western Digital)在闪迪分离后,现在纯粹是硬盘业务,其 26 财年第二季度收入为 30.2 亿美元,同比增长 25%,26 财年第三季度的指导目标约为 32 亿美元。 它不再直接扮演存储器的角色,但仍是通过大容量云硬盘建立更广泛的人工智能数据存储的受益者。
结论
本轮上涨反映了三股力量的汇聚:AI驱动的需求和超大规模云服务商的资本支出、异常紧张的供应分配(特别是围绕HBM和企业级存储),以及正迅速扩张盈利的价格飙升。这种态势能持续多久,取决于定价能力能否维持,以及客户是否仍处于”确保供应”的模式中。历史上,内存一直是一个周期性市场,这一点并未改变——当前的上行周期异常陡峭,但库存和需求动态可能迅速转变。
本文仅供参考,不构成投资建议或买卖证券的邀约。内容以公开信息为基础,反映了作者截至发表日期的观点,可能会在不另行通知的情况下发生变化。所有投资均存在固有风险,包括本金的潜在损失,且过往业绩并不预示未来结果。读者在做出投资决定前应自行研究或咨询财务顾问。BBAE 不持有所提及证券的任何头寸,也未从所提及公司获得任何补偿。







