
2026年如何投资私营科技巨头

私人公司估值屡创新高,人人都想分一杯羹。
OpenAI于2026年3月完成融资,估值达8520亿美元。Anthropic于5月紧随其后,估值达9650亿美元。Stripe以1590亿美元估值换手,Databricks正考虑以超过1650亿美元估值进行新一轮融资,Scale AI和Revolut等公司也已估值上调。
对大多数投资者而言,问题很简单:你仍然无法直接通过券商账户买入其中任何一家公司的股票。
相比一年前,通过公开市场间接投资这些私营巨头的方式已经更多了。主要分布在以下三类渠道:大型上市公司持有的已披露股权、持有私募股份的上市基金,以及虽不持股但在业务上有深度合作的关系。但要注意,并非所有渠道都一样。持有股权加重大商业合同,与ETF里2%的权重或单纯的客户关系,完全是两码事。把它们混为一谈,是散户投资者在这一领域最常见的错误。
本文将梳理投资这些知名私营公司最现实的公开渠道,并按实际能传导给投资者的收益大小进行排序。
获取私营公司收益的三种途径
公开市场让投资者分享私营公司成长红利的方式大致有三种,按实际收益的传导程度区分,重要性各不相同。
第一种:上市公司直接持股。
当微软披露其在OpenAI中持有约27%的股份,或Meta以49%的持股比例收购Scale AI时,这些收益是真实且可观的。这是散户投资者最接近”成为股东”的方式——只不过这层权益被包裹在一家规模大得多的上市公司内部。
第二种:专门投资私募公司的上市基金。
比如ARK风投基金(ARKVX)、Fundrise创新基金(VCX)、Destiny Tech100(DXYZ)、苏格兰抵押贷款信托(SMT)等,都持有大量后期私募公司股份。这类基金可能比第一种更集中在少数几家公司身上,但它们本身也有缺点:交易价格可能高于或低于基金实际持有的资产价值、流动性有限(买卖不方便)、估值更新滞后(基金公布的净值可能是一个月前的数字),有时还存在不透明的特殊目的载体(SPV,即为持有某家公司股份而单独设立的壳公司)结构。
第三种:业务合作关系。
比如某家上市公司的风投部门投了一笔小钱,或者签了云服务分销协议。这些对市场情绪和业务推广可能有帮助,但很难真正分享到这家私营公司估值上涨带来的收益。这属于”沾边”的主题投资,不是真正的所有权。
OpenAI:最清晰的大市值投资渠道
OpenAI是ChatGPT背后的公司,企业及API业务增长很快。2026年3月31日,它完成了一轮1220亿美元的融资,投后估值达8520亿美元;2026年6月,确认已向美国证监会(SEC)秘密提交上市申请。
最靠谱的渠道是微软(MSFT)。 微软披露,在OpenAI资本重组后,其投资估值约1350亿美元,按转换后稀释基准计算约占27%的股份。同时,OpenAI还追加承诺向微软购买2500亿美元的Azure云服务。股权加大额商业合同的组合,使微软成为整个市场中”既能赚股权增值、又能赚云服务收入”双重受益最明确的标的,评级为高。当然,OpenAI只是微软庞大业务的一部分。
另一个值得高度关注的是软银集团(SFTBY)。 软银表示,经过后续投资,其在OpenAI的累计头寸预计达646亿美元,约占13%的股份,而且这些新证券采用优先股结构(上市后可转换为普通股)。这是对OpenAI价值相当直接的索取权,同样评级为高。
亚马逊(AMZN)和英伟达(NVDA) 也参与了OpenAI 2026年初的融资,分别承诺了500亿和300亿美元,同时搭配了分销和算力合作关系。但两家公司均未披露具体持股比例,所以更适合评为中。
基金渠道也值得一看: ARK风投基金(ARKVX)披露OpenAI占其资产的8.5%;Fundrise创新基金(VCX)在纽交所上市时显示OpenAI约占12%;Destiny Tech100(DXYZ)也通过某种载体结构持有OpenAI的经济利益。这些评级为中——足够直接,但要扣掉基金费用,还要承受交易价格与净值之间的差价,以及在某些情况下SPV结构带来的不确定性。
Anthropic:广泛的公开市场生态系统
Anthropic开发Claude系列AI模型,已成为最大的企业AI供应商之一。2026年5月28日,它以9650亿美元的投后估值完成了650亿美元的H轮融资,几天后也确认秘密提交了上市申请。
最靠谱的渠道是亚马逊(AMZN)。 亚马逊2025年年报显示,其对Anthropic的投资主要通过可转换票据(即可以在一定条件下转换成股份的债券)进行,2025年投入了27亿美元;截至2024年底,此前持有的Anthropic可转换票据的估计公允价值为138亿美元。后来双方又宣布,除已承诺的80亿美元外,亚马逊将立即投资50亿美元,并可根据商业里程碑额外追加至多200亿美元。再加上深度的AWS云服务和定制芯片合作关系,评级为高。
Alphabet(GOOGL) 是另一个重要渠道。2026年4月有报道称,Alphabet承诺立即投资100亿美元,总额最高可达400亿美元。虽然两家公司在AI领域存在竞争,但这笔投资加深了双方关系。由于未披露具体持股比例,评级为中高。
Anthropic的基金选择最为丰富: KraneShares AGIX(AGIX)披露直接持有Anthropic 2.76%的股份;Alger ALAI(ALAI)显示持有2.08%;ARK风投基金(ARKVX)将Anthropic列为其重仓股之一;Fundrise的VCX在上市时披露Anthropic约占其资产的21%,是本组中最集中的;苏格兰抵押贷款信托(SMT)将其列在十大持仓中,权重约为2.7%。
Scale AI 和 Databricks
Scale AI提供用于训练和验证AI系统的数据标注和评估基础设施。它的标志性交易是Meta于2025年6月以143亿美元收购了49%的股权,当时估值Scale约为290亿美元。这使得Meta(META) 成为绝对主力渠道,评级为高——49%的持股比例在少数股权投资中相当罕见。缺点在于集中度风险:与OpenAI或Anthropic不同,Scale没有丰富的基金可以选择,因此Meta几乎是唯一现实的选择,而且Scale的上涨潜力会被Meta规模大得多的广告和平台业务所稀释。亚马逊和英伟达持有的是2024年一轮融资中更早期、规模更小的头寸,评级为低至中。
Databricks是围绕数据湖仓模型构建的数据与AI平台,情况则相反:渠道非常分散。其最新一轮已完成融资于2025年12月将其估值定为1340亿美元,管理层在2026年6月表示可能以1650亿至1750亿美元估值进行新一轮融资。微软、亚马逊(通过AWS)和Alphabet(通过CapitalG)均参与了更早期的融资。其中微软(MSFT) 因有明确投资记录,加上Azure Databricks合作伙伴关系,成为最强的上市渠道,但Databricks在微软的整体业务中占比较小。更集中的渠道在基金里:VCX在上市时披露Databricks约占其资产的18%;Alger ALAI(ALAI)显示持有1.95%的K轮优先股头寸;DXYZ则列有多项Databricks持仓。这些评级为中,同时要承担私募资产常见的估值和流动性风险。
金融科技:Stripe 和 Revolut
Stripe是全球支付和金融基础设施平台,在2026年2月的一轮员工和股东要约收购中估值达1590亿美元,较前一年大幅上涨。这里没有大型上市运营公司持股,所以最清晰的渠道是基金。苏格兰抵押贷款信托(SMT)在其2026年5月的情况说明书中显示Stripe占其资产的3.5%,并在年报中讨论了估值上调;Destiny Tech100(DXYZ)也将Stripe列在现有持仓中。两者均评级为中。Stripe作为支付后端,对众多上市公司具有重要的经济意义,但这种客户关系支撑的是Stripe本身及其持仓基金的估值,并不会给任何单一上市客户带来Stripe的股权收益。
Revolut是面向消费者的金融科技和数字银行平台,于2025年11月完成了一轮75亿美元估值的二级市场股份出售,并于2026年3月获得英国全面银行牌照。与Stripe类似,基金是关键:苏格兰抵押贷款信托(SMT)、施罗德资本全球创新信托(INOV)和Destiny Tech100(DXYZ)均持有Revolut,均评级为中。研究未发现任何上市公司拥有可与微软/OpenAI或Meta/Scale相媲美的大额已披露Revolut持股。
渠道较弱的公司:ElevenLabs、Vercel 和 Neuralink
一些广受关注的私营公司虽然热门,但公开市场投资渠道比较有限。
ElevenLabs是一家人工智能语音生成和对话音频公司,于2026年2月以110亿美元估值完成了5亿美元的D轮融资,并称其年度经常性收入已超过5亿美元。其战略投资者包括一些上市公司的风投部门,如德意志电信、HubSpot Ventures、RingCentral Ventures和Liberty Global Ventures。但在母公司层面,这些持股占比极小,几乎可以肯定不会产生实质性影响,评级为低。
Vercel是一家云和开发者工具提供商,于2025年9月以93亿美元估值完成了3亿美元的F轮融资。公开渠道很弱:与AWS的战略合作为亚马逊带来了一些商业利益,GV和Salesforce Ventures参与了该轮融资,但均影响甚微,评级为低。
Neuralink是一家脑机接口公司,于2025年年中以约90亿至96.5亿美元的估值完成了6.5亿美元的E轮融资。最可用的散户渠道是ARK风投基金(ARKVX),评级为中。需要特别指出的是,研究未发现特斯拉或其他与马斯克相关的上市公司持有Neuralink,因此所谓”马斯克生态系统”的代理途径,走的是ARKVX,而不是特斯拉(TSLA)。
收益渠道汇总
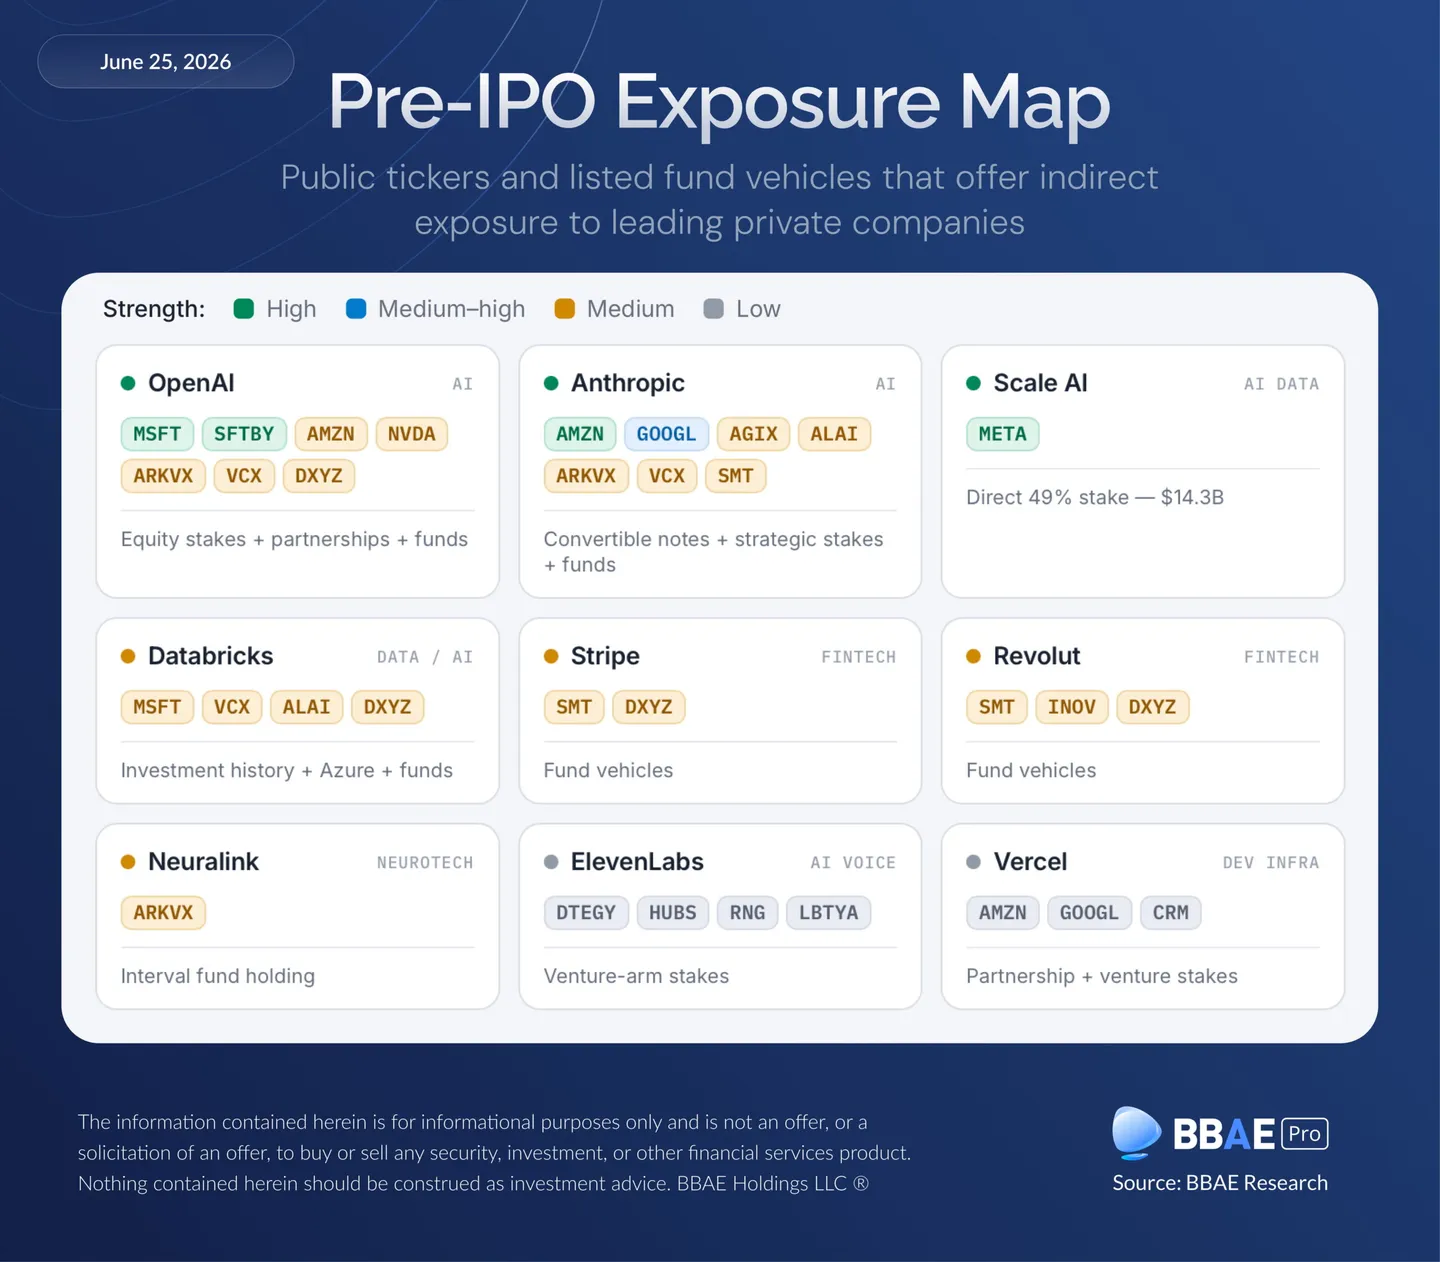
下表按公司维度列出了最现实的公开投资渠道,”收益传导强度”一栏反映了该渠道能在多大程度上让你分享到这家私营公司估值增长带来的实际回报。
散户投资者应关注什么
第一,渠道越直接,越容易被大公司”稀释”。 微软给了你最清晰的OpenAI渠道,但OpenAI只是其庞大业务的一个组成部分。Meta给了你最直接的Scale AI渠道,但Scale AI的涨幅仍会被埋在Meta的广告业务里。基金可能更集中,但它们也带来了费用、折价溢价和流动性问题。没有完美的渠道,只有适合你风险偏好和投资目标的渠道。
第二,小心”虚假的收益权”。 私募股份背后常有各种限制——同意权、优先股层级或SPV壳结构,这些跟直接持有普通股的经济权益完全是两码事。围绕Anthropic和OpenAI相关载体的SPV争议已经表明,你以为自己拥有的”收益权”,可能比想象中脆弱得多。而且,未来的融资轮次随时可能稀释现有股东的权益。
总结一句话: 散户投资者确实能接触到今年最有价值的私营公司,但很难干净纯粹地拿到股东层面的全部收益。最强劲的机会集中在一组相对较少的企业和基金中;其余大部分只能算是”沾边”的主题投资,不是真正的所有权。搞清楚这个区别,正是一个有纪律的、研究驱动的投资者应该通过深入理解来获取回报的地方。
本文仅供参考,不构成投资建议或买卖证券的邀约。 本文内容基于公开信息,反映了作者截至发布之日的观点,这些观点可能会发生变化,恕不另行通知。 所有投资都有固有风险,包括本金的潜在损失,过去的业绩并不代表未来的结果。 读者在做出投资决定前应自行研究或咨询财务顾问。







