
CoVolt Power($KVLT)IPO:您需要了解的一切

CoVolt Power($KVLT)IPO:您需要了解的一切
专注于公用事业级太阳能、电池储能及高压电力基础设施的工程与建筑公司CoVolt Power(股票代码:$KVLT)于2026年8月21日向美国证券交易委员会(SEC)提交了S-1文件。 该公司计划将其普通股在纽约证券交易所上市,股票代码为$KVLT。
CoVolt(前身为Signal Energy)以一则引人注目的头条新闻亮相:2025年营收增长67%,盈利能力显著提升,截至2026年6月,总订单量达到36亿美元。 该基金还涉足了投资者当前关注的两大主题——可再生能源基础设施以及数据中心日益增长的用电需求。
不过,这里有一些重要的限制条件。 已报告的未完成订单中,大部分尚未签订最终的EPC合同,客户集中度极高,且最初提交的S-1文件中未包含IPO定价区间、股份数量或拟定估值。 在本文中,我们将回顾CoVolt的商业模式、财务表现、未完成订单、人工智能与数据中心方面的业务,以及本次发行的结构和风险。
商业模式和收入流
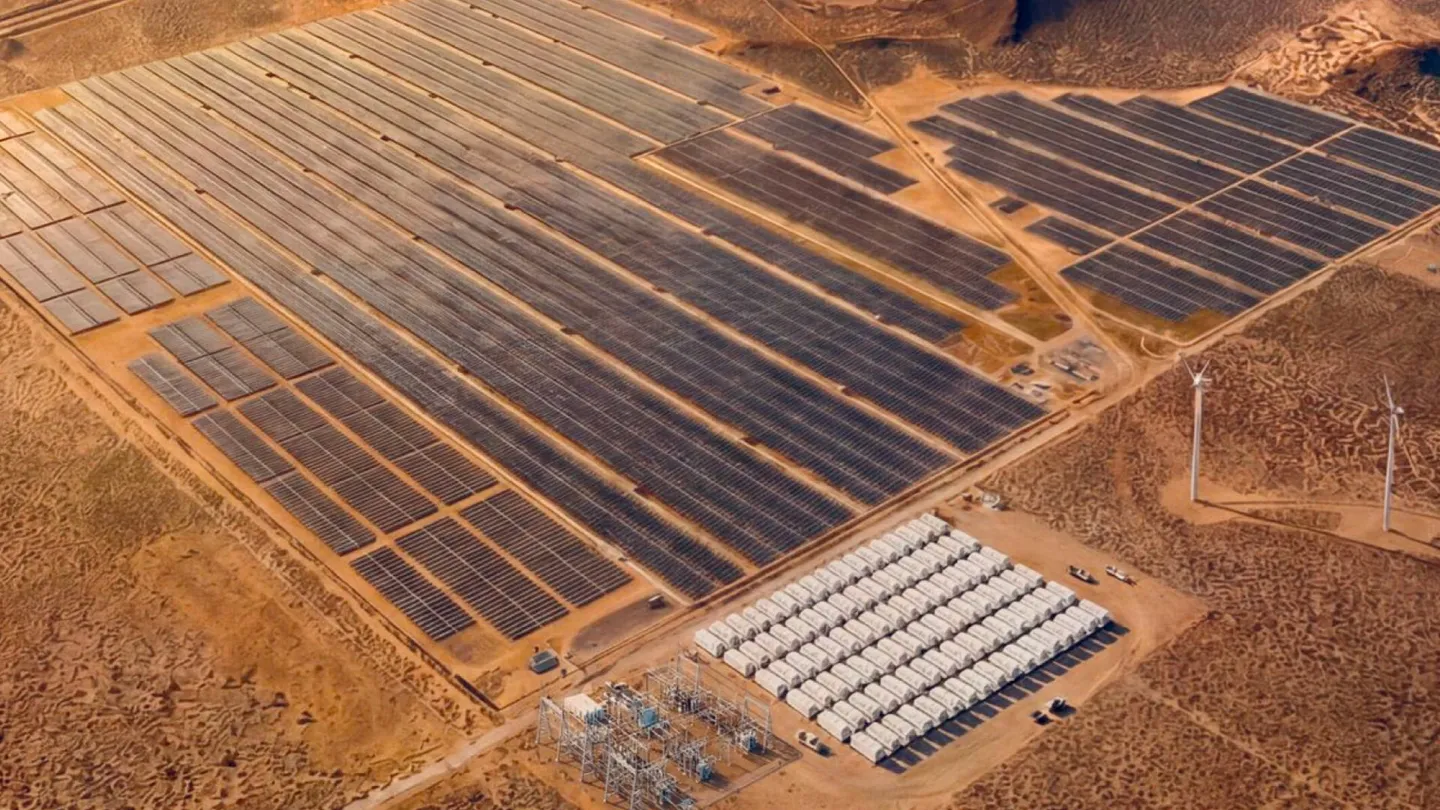
CoVolt 并非太阳能电池板或电池制造商。 这是一家工程、采购与施工(EPC)承包商,致力于协助客户建设大型能源及电力基础设施项目。
该公司表示,自2005年以来,已建成超过7.3吉瓦的发电容量、约1.7吉瓦时的电池储能系统,以及连接超过26.4吉瓦发电容量的输配电基础设施。
该公司的业务主要有两大收入来源:
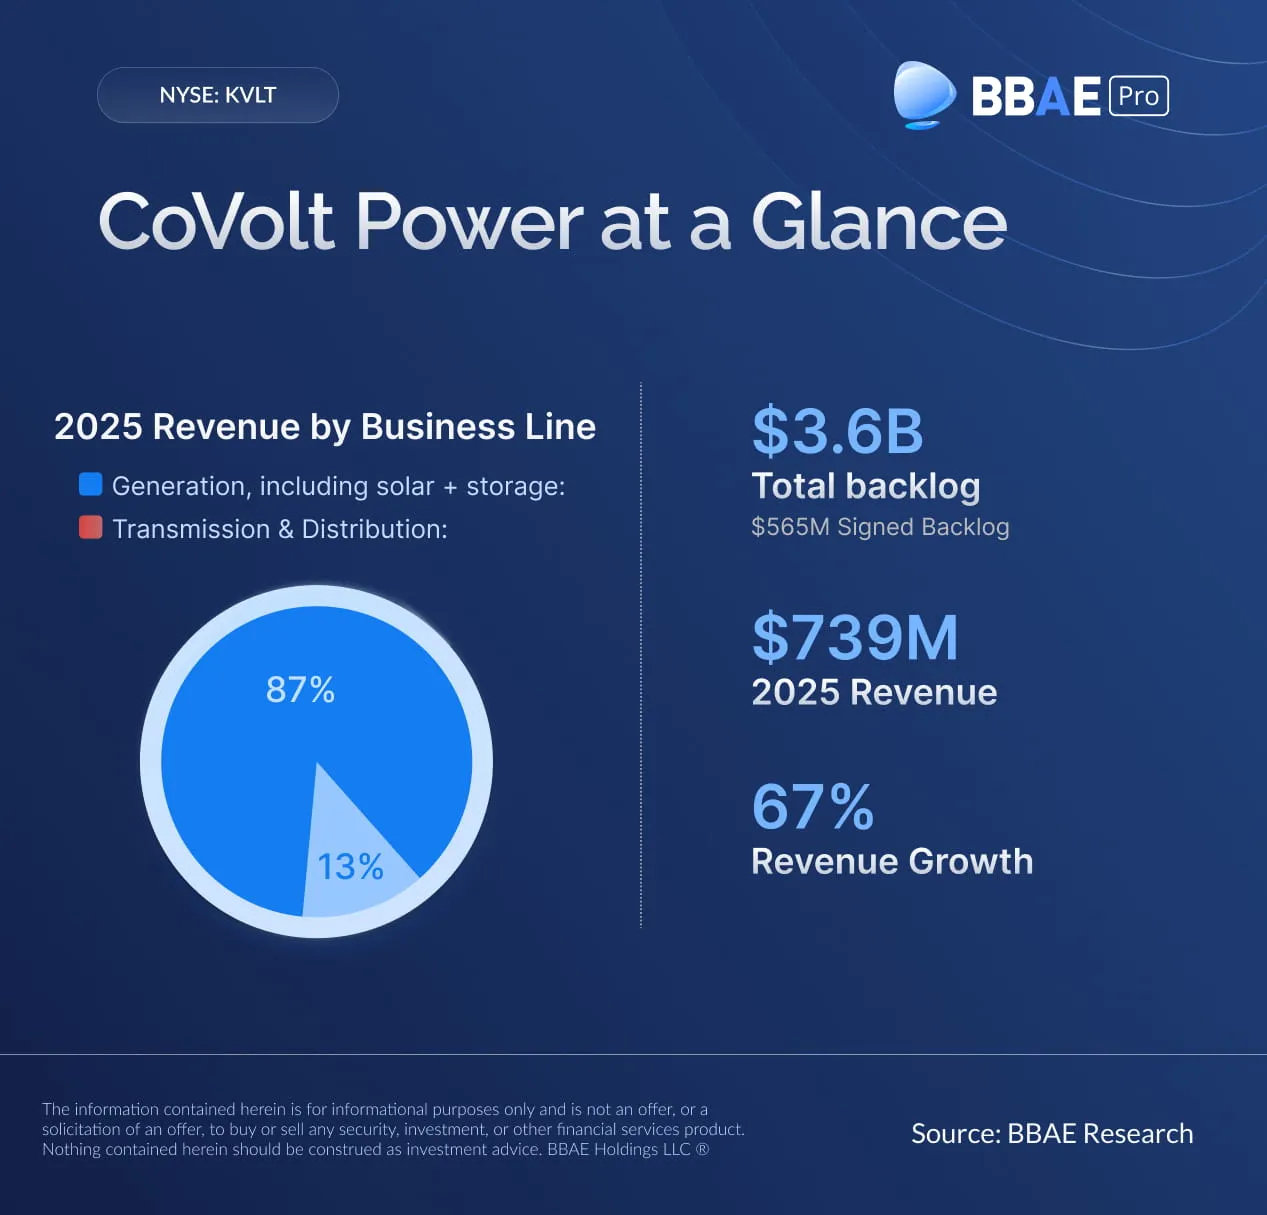
- 发电:2025年,公用事业规模的太阳能项目以及太阳能加储能混合项目发电量达到6.43亿美元,较2024年增长58%。 该业务仍是核心业务,约占总收入的87%。
- 输电与配电:高压输电、变电站及相关电网基础设施创收9600万美元,同比增长160%。 这一细分市场规模虽小,但增长速度却快得多,有望有助于实现业务多元化。
CoVolt 负责工程、采购、施工、调试和测试工作。 此外,该公司还通过自有劳动力自行完成了工作的大部分内容。 客户通常直接购买太阳能组件和电池,而CoVolt则负责采购地基、支架、逆变器、电缆、变压器及其他设备。 公司采购的设备约占典型EPC合同总价值的40%。
项目通常以一份有限的开工通知书为开端,根据该通知书,客户负责为早期工程设计、场地施工或长交期设备的采购提供资金。 一旦签署完整的EPC合同,CoVolt通常会收到相当于合同金额5%至10%的进场款,随后根据工程进展情况按月开具发票。
这种由客户出资的模式,限制了CoVolt自有资金在项目中被占用的额度。 其取舍在于,完整的EPC合同通常是为期12至18个月的固定价格协议。 如果人工、材料、天气或现场条件导致的成本超出预期,CoVolt 可能需要承担差额。
未完成订单:36亿美元,但其中只有一部分已签约
在CoVolt提交的文件中,最引人注目的数字是截至2026年6月30日其7.614亿美元的未完成订单额,较一年前的7.09亿美元有所增长。 这相当于约410%的增长。
但文章内容比标题更重要:
- 已签约积压订单:5.65亿美元,约占总额的16%
- 已中标订单:约30亿美元,占总量的80%以上
“已签约积压订单”指已签订合同或已签发有限开工通知所涵盖的工作。 “已中标待执行订单”通常指客户已选定CoVolt作为承包商,但客户可能尚无义务签订最终的EPC协议。
财务报表提供了一个有用的交叉核对依据。 根据美国通用会计准则(GAAP),CoVolt报告的剩余履约义务为5.65亿美元,这一数字几乎与已签约订单额完全一致,而非此前公布的36亿美元这一总金额。
中标项目仍有可能转化为实际收入,而这种快速增长表明市场需求强劲。 但项目在动工前,往往必须克服融资、许可、并网及其他开发方面的障碍。 因此,投资者应将36亿美元这一数字视为潜在订单,而非已完全签约的未来销售额。
财务数据和关键指标
一览(除特别说明外,单位均为百万美元):
- 2025年营收:7.394亿美元,较2024年的4.427亿美元增长67%
- 2025年毛利润:1.023亿美元,较3160万美元有所增长
- 2025年毛利率:13.8%,较7.1%有所上升
- 2025年营业收入:5970万美元,而上年亏损690万美元
- 2025年净利润:6060万美元,而上年亏损900万美元
- 2025年调整后息税折旧及摊销前利润(EBITDA):8050万美元,较1700万美元有所增长
- 2025年自由现金流:7780万美元
- 2026年6月现金:1.192亿美元
- 2026年6月总积压订单:36.14亿美元
2025年的改进非常显著。 营收增长了67%,毛利率几乎翻了一番,营业利润也从亏损转为可观的盈利。 管理层认为,利润率的提升很大程度上归功于现场生产效率的提高和项目执行力的提升。
2026年上半年情况更为复杂。 由于政策和关税方面的不确定性导致项目启动延迟,营收下降了31.7%,至3.083亿美元。 尽管如此,毛利率仍从13.6%上升至17.6%,而净利润则下降了18%,至3540万美元。
管理层表示,营收下滑主要是项目时间安排所致,而非预期中的全年萎缩。 这种说法或许没错,但这也说明了以项目为基础的建筑行业经营状况可能有多么不稳定。 几次推迟开始,就可能导致大量收入从一个报告期转移到另一个报告期。
CoVolt 采用完工百分比法确认收入,该方法基于对项目总成本和预期盈利能力的估计。 如果这些估计值进一步恶化,该公司可能不得不确认一项负的补足调整。 因此,上半年17.6%的毛利率可能并非一个稳定的长期水平。
人工智能与数据中心电力机遇
CoVolt 虽然涉及人工智能,但它更侧重于基础设施领域,而非软件领域。
该公司正在评估第三方的人工智能、无人机和机器人工具,以提升设计、工程量核对、质量保证和施工效率。 该公司列举了其使用的工具,包括 Microsoft 365 Copilot for Enterprise 和 AI Clearing,但明确表示尚未开始开发自主的人工智能技术。
更切合实际的机会是间接的。 人工智能数据中心需要大量电力、新的发电能力、变电站、输电连接以及其他高压基础设施。 如果超大规模云服务提供商和数据中心的投资持续进行,CoVolt日益扩大的输配电业务将从中受益。
该公司将数据中心电力基础设施视为一个扩张机遇,但该文件目前并未明确指出存在独立且重大的AI或数据中心收入来源。 投资者不应将CoVolt视为一家人工智能软件公司来评估其价值;其竞争优势在于项目执行能力、工程专业知识、客户关系以及高压技术能力。
散户投资者的主要风险
除了IPO结构之外,还有几项突出的运营风险:
- 客户集中度:CoVolt的前十大客户贡献了2025年总收入的96%。 其中一位客户占2026年上半年营收的45%,而前两大客户合计占59%。
- 固定价格合同:成本超支、劳动力短缺、天气因素、供应限制或延误都可能导致项目利润率下降。
- 订单储备质量:已报告的订单储备中,超过80%已获授而非已签约。
- 项目时间安排:由于客户推迟开工、融资或施工,各期间的收入可能会出现大幅波动。
- 政策风险:可再生能源方面的税收优惠、关税、许可审批及贸易限制可能会影响项目的经济效益和进度。
结论
CoVolt 将一家运营稳健的企业带入了公开市场。 2025年,公司营收快速增长,利润率显著提升,自由现金流转化表现强劲,且在太阳能、电池储能、电网投资以及潜在的数据中心电力需求方面均拥有有利的业务布局。
36亿美元的未完成订单量使得增长机遇显得尤为巨大,但投资者不应将这笔款项全额视为已签约收入。 截至6月底,已签约的未完成订单仅为5.65亿美元,而其中约30亿美元为已授予CoVolt的项目,但这些项目尚未签署最终的EPC合同。
此外,还存在客户集中度、固定价格执行风险、IPO前现金分红以及由内部人士控制的Up-C结构等问题。 最重要的是,该申报文件尚未披露价格区间、股份数量、估值、稀释情况或应收税款协议的完整经济条款。
在后续修正案中公布这些数据之前,投资者可以对CoVolt作为一家企业进行评估,但尚无法判断$KVLT作为一只股票是否具有吸引力。 在决定是否值得考虑此次IPO时,申报文件的下一版内容——尤其是估值、主板与二板股票的配比以及募集资金用途——将比头条报道中的未完成订单量更为重要。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 投资首次公开发行股票(IPO)会带来额外的风险,如波动性、有限的经营历史、缺乏流动性和潜在的高估。 IPO 股票价格可能会大幅波动,表现也可能不尽如人意。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。







