
Csquare($CSQR)IPO:数据中心运营商的投资者指南

由布鲁克菲尔德(Brookfield)投资的运营商中立型数据中心及互连公司Csquare($CSQR)于2026年6月16日向美国证券交易委员会(SEC)提交了S-1文件,计划以股票代码$CSQR在纽约证券交易所上市。 IPO 股份数量和价格范围尚未公布。 在本文中,我们将回顾该公司的商业模式、财务表现、布鲁克菲尔德如何构建该业务、其债务与资本结构,以及IPO的架构和治理情况。
商业模式
Csquare 是一家机房托管服务提供商,这意味着它拥有并运营数据中心,并向安装自有计算设备的客户出租安全空间、电力、制冷和网络连接服务。 该公司自称是“运营商中立”的,这意味着客户可以在其设施内连接到许多不同的网络和云服务提供商,而不是仅限于其中一家。
主要运营数据(截至2026年3月31日):
- 分布于美国、加拿大和英国21个大都市市场的64个数据中心站点。
- 约389兆瓦的可售发电能力
- 超过 36,600 种互连产品
- 超过 1,700 家企业、网络、云服务及技术领域的客户
- 每机架功率密度高达150千瓦,能够支持人工智能推理工作负载
Csquare将其业务划分为三大主要收入来源。 企业级机房托管服务——即租赁安全的空间、电力和制冷设施——是其核心业务,大多数客户的部署规模在5兆瓦以下。 互连服务——即允许客户直接连接到网络、云平台以及彼此之间的交叉连接——近年来约占经常性收入的10%至13%,该公司将其视为提升客户“粘性”的关键驱动力。 其他服务,例如远程技术支持、布线和设备安装,均按实际使用情况计费,并在核心合同收入的基础上增加了高利润率的收入。
定价通常分为两类:“全包”合同,即将电力费用打包为单一收费项目(约占经常性收入的71%);以及“按表计费”合同,即单独计费(约占29%)。 据该公司称,大多数合同会将公用事业成本的上涨转嫁给客户,并包含年度价格上调条款,这限制了其受电价波动影响的风险。
这些收入大部分属于经常性收入,且已签订合同,合同期限通常为一至七年。 据该公司称,截至最近一个季度,平均剩余合同期限约为33个月, 没有任何单一客户的收入占比超过2025年总收入的7%,且2026年第一季度的净收入流失率(即在计入升级后,因客户取消服务而损失的现有经常性收入占比)低于2%。 这一多元化且已签约的客户基础是业务的核心,也是收入可预测性的主要来源。
人工智能的应用领域
Csquare 并非像芯片设计公司或模型开发公司那样的 AI 公司。 该公司不开发人工智能硬件或软件。 相反,该公司将自己定位为人工智能需求带来的受益者。 根据该文件显示,随着人工智能应用的日益普及,对更高功率密度和互连能力的需求也在增加,而该公司许多现有设施已经能够支持更高密度的基于GPU的部署,这些部署用于人工智能推理——即运行经过训练的模型以生成输出结果的过程。
该公司将其在企业级人工智能和推理工作负载领域的布局视为一项竞争优势,但将其策略定位为“有条不紊且有针对性”,而非对人工智能的全面押注。 换句话说,人工智能只是众多需求驱动因素之一,其他还包括企业外包、混合云以及对延迟敏感的应用程序,该公司预计这些因素将随着时间的推移帮助填补运力缺口,但人工智能并非其业务的核心。 对投资者而言,这意味着Csquare更应被视为数字基础设施领域的“锄头和铁锹”——即能够从人工智能建设中受益的领域,而非直接的人工智能概念股。
财务数据和关键指标
一览:
- 2025年全年营收:9.87亿美元,同比增长约9%
- 2026年第一季度营收:2.705亿美元,同比增长16%
- 2025年全年调整后息税折旧及摊销前利润(EBITDA):3.90亿美元,较2.887亿美元有所增长
- 2026年第一季度净亏损:6600万美元,较上年同期的3490万美元亏损进一步扩大
- 可用流动性:截至2026年3月31日为3.576亿美元
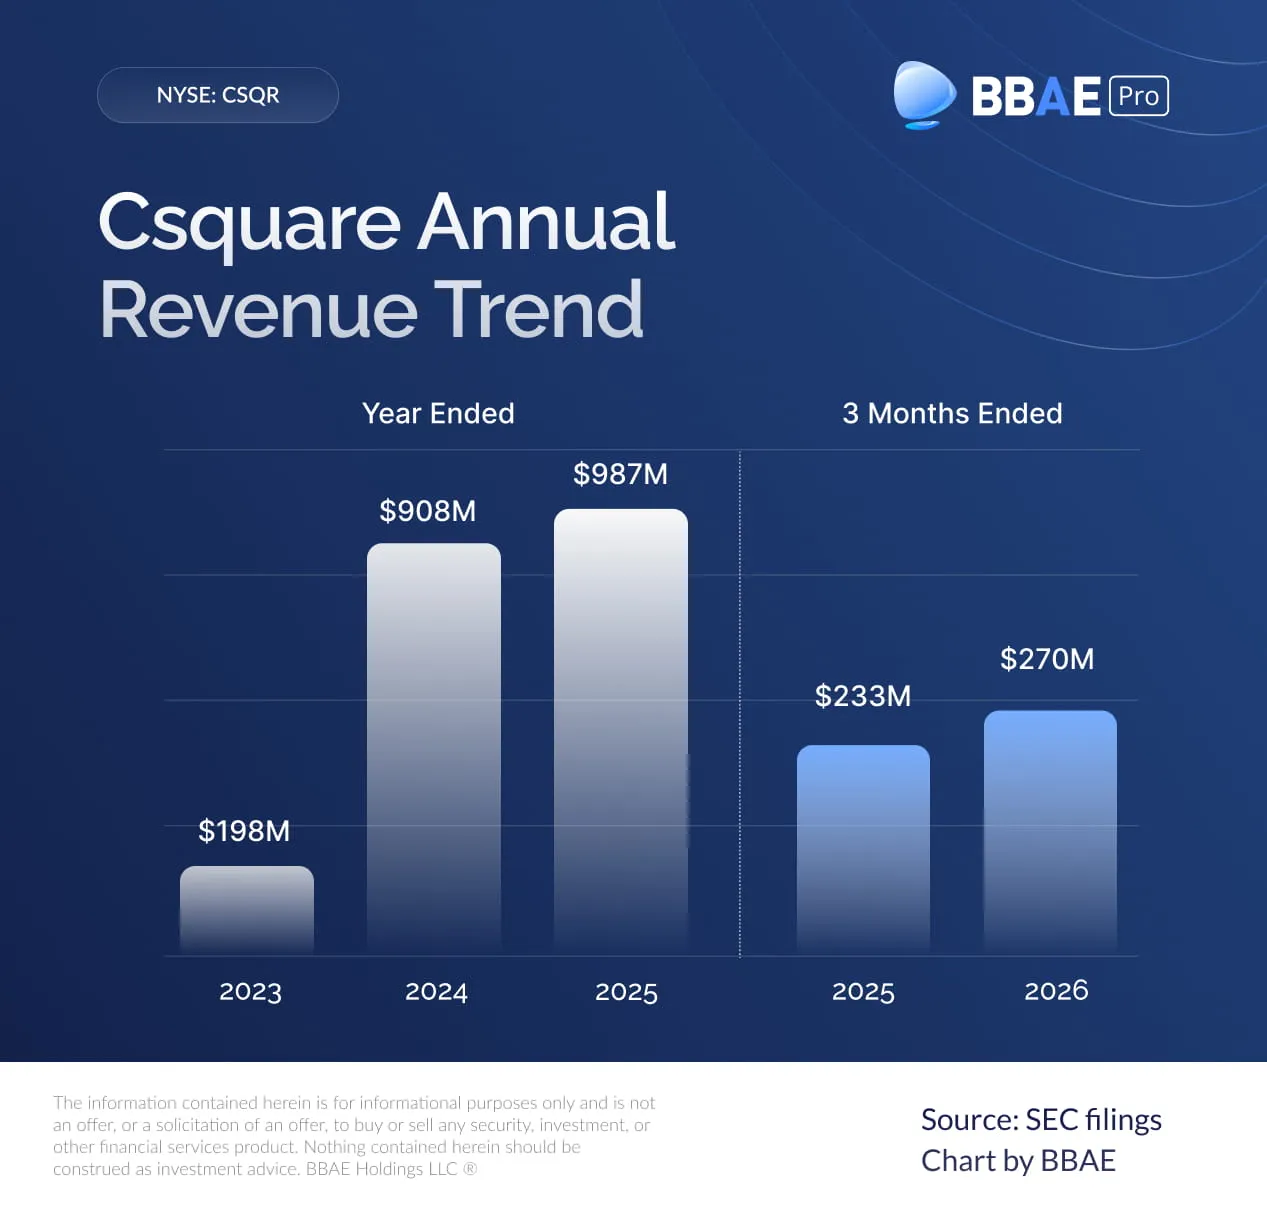
Csquare 是一家规模庞大且处于增长阶段的企业,虽然从运营角度来看已实现盈利,但仍报告净亏损。 截至2025年12月31日止年度,收入为9.87亿美元,较2024年的9.076亿美元增长约9%。 2026年第一季度,营收同比增长16%,从2.328亿美元增至2.705亿美元。
经调整的EBITDA(即扣除利息、税项、折旧及某些一次性项目前的经营利润指标)在2025年全年为3.90亿美元,较2024年的2.887亿美元有所增长。 2026年第一季度,该数字达到1.083亿美元,而上年同期为8630万美元。 健康的调整后息税折旧及摊销前利润(Adjusted EBITDA)与该公司净利润之间的差距相当大: Csquare报告称,2025年全年净亏损为1.199亿美元,2026年第一季度净亏损为6600万美元,后者较上年同期的3490万美元亏损进一步扩大。 这些亏损反映了运营一个由债务融资支持的大型数据中心组合所带来的巨额折旧和利息成本。
该公司报告称,截至2026年3月31日,其可用流动性总额为3.576亿美元,其中包括现金、受限现金和未动用的信贷额度。 根据该文件显示,2026年第一季度的新订单总额为6420万美元,2025年全年为2.053亿美元;该公司估计,其拥有约670兆瓦的潜在扩建产能,可逐步投入建设。
布鲁克菲尔德如何打造Csquare
Csquare是由布鲁克菲尔德基础设施公司组建的,而非由一家初创企业发展而来的。 根据公开记录,布鲁克菲尔德于2019年以约11亿美元的价格从AT&T手中收购了Evoque Data Center Solutions,随后于2024年1月以约7.75亿美元收购了Cyxtera Technologies,并于2024年将这两家公司整合为一个名为Centersquare的平台。 该公司在2026年初首次IPO前更名为Csquare。
这一历史背景对投资者而言具有重要意义,因为该投资组合的一部分可追溯至Cyxtera——该公司于2021年通过与特殊目的收购公司(SPAC)合并实现上市,随后在2023年利率上升的环境下申请了破产。 实际上,此次IPO是一次考验:即对数据中心容量的更强劲需求(包括与人工智能相关的工作负载)能否支撑这批资产在公开市场上的估值——这些资产此前在不同的经营环境和所有权结构下都曾举步维艰。
债务与资本结构
Csquare 的资产负债表规模庞大且负债率较高,这对资本密集型数据中心运营商而言虽属常见,但对股权投资者而言却至关重要。 其主要循环信贷额度从2024年初的2亿美元增至2025年底的8亿美元,该公司已发行了至少38亿美元以数据中心收入为担保的证券化票据。 据该公司称,IPO募集的资金将主要用于偿还其循环信贷额度、一张本票以及部分2024年资产支持票据,因此此次发行在一定程度上也具有减债的性质。
IPO 结构与管理
Csquare计划在纽约证券交易所上市,股票代码为$CSQR,由摩根士丹利和道明证券担任承销商。 虽然在提交申请时尚未确定发行股数和价格区间,但Renaissance Capital估计此次发行筹资额可能高达约6.5亿美元。
对投资者而言,关键在于掌控。 首次公开募股(IPO)完成后,布鲁克菲尔德仍将保持控股股东地位,在持有至少50%股份期间,有权就需经股东表决的事项作出决定,并有权提名董事会多数成员。 Csquare 还预计将符合“受控公司”的资格,这使其免于遵守纽约证券交易所的部分治理要求,因此公众股东的影响力将受到限制。
结论
Csquare正值数据中心容量需求强劲之际上市,其年收入约为10亿美元,调整后息税折旧及摊销前利润(EBITDA)约为3.9亿美元,拥有稳定的签约客户群,并已宣布计划将IPO所得款项用于偿还债务。 与此同时,该公司仍处于净亏损状态,背负着庞大且错综复杂的债务负担,在此次公开发行后仍将完全由布鲁克菲尔德控股,且其资产中包含此前部分业务上市时表现不佳的资产。 对于正在权衡此次IPO的投资者而言,关键问题在于:公司最终的估值与Equinix等同行相比如何;公司能够以多快的速度降低杠杆率并实现净盈利;以及布鲁克菲尔德(Brookfield)持续的控制权以及未来可能进行的股份出售,将对少数股东造成多大影响。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 投资首次公开发行股票(IPO)会带来额外的风险,如波动性、有限的经营历史、缺乏流动性和潜在的高估。 IPO 股票价格可能会大幅波动,表现也可能不尽如人意。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。







