
PayPay ($PAYP) IPO:您需要了解的一切

PayPay ($PAYP) IPO:您需要了解的一切
PayPay 正向美国公开市场进军,希望将日本最大的数字金融平台之一带给美国投资者。 该公司因其基于二维码和条形码的支付应用程序而闻名,已提交F-1申请,将其美国存托股票在纳斯达克全球精选市场(Nasdaq Global Select Market)上市,股票代码为 $PAYP。 根据招股说明书,PayPay 计划发售约 3110 万股美国存托股票,现有股东将出售另外 2390 万股美国存托股票。 按照拟议的 17-20 美元的价格区间,根据文件中披露的发行后股份数量,IPO 对公司的估值约为 114 亿至 134 亿美元。 最引人注目的一点是,发行后软银仍将牢牢掌控公司,预计软银集团最终控制的实体将持有约 91.78% 的投票权。 文件还称,卡塔尔控股公司、Visa 和阿布扎比投资局已表示有兴趣作为基石投资者购买最多 2.2 亿美元的美国存托股票。 下面,我们将为评估 IPO 的散户投资者详细介绍 PayPay 正在建设的内容以及招股说明书中的突出亮点。
PayPay正在构建什么
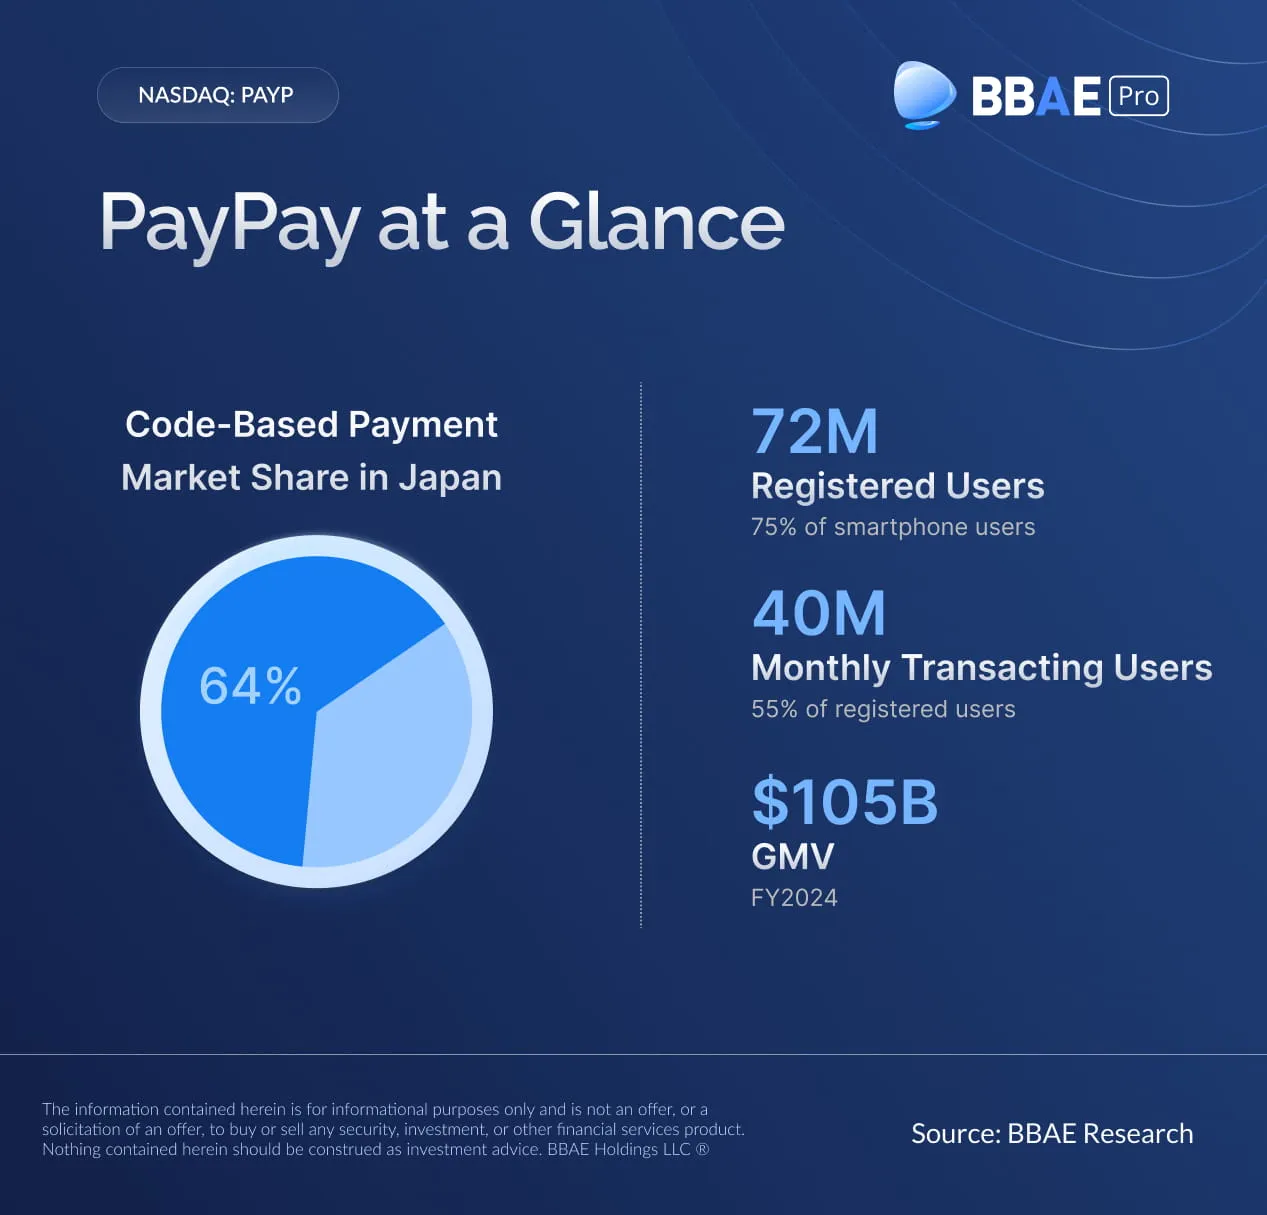
PayPay 自称是一个数字金融平台,它的理念很简单:利用日常支付将用户吸引到应用中来,然后随着时间的推移提供更多金融产品,从而保持用户的参与度。 该公司于 2018 年 10 月推出了基于二维码和条形码的支付服务,自此成为日本无现金支付市场最大的参与者之一。 根据公司资料,按 2024 年的 GMV 计算,PayPay 占日本扫码支付市场约 64% 的份额。 该公司还表示,截至 2025 年底,它拥有 7200 万注册用户,相当于日本智能手机用户群的约 75%,每月交易用户约 4000 万,约占注册用户的 55%。 这种影响力有助于解释为什么 PayPay 不仅将自己定位为一款支付应用,还将自己定位为一个拥有庞大内置分销网络的更广泛的金融平台。
商业模式和收入流
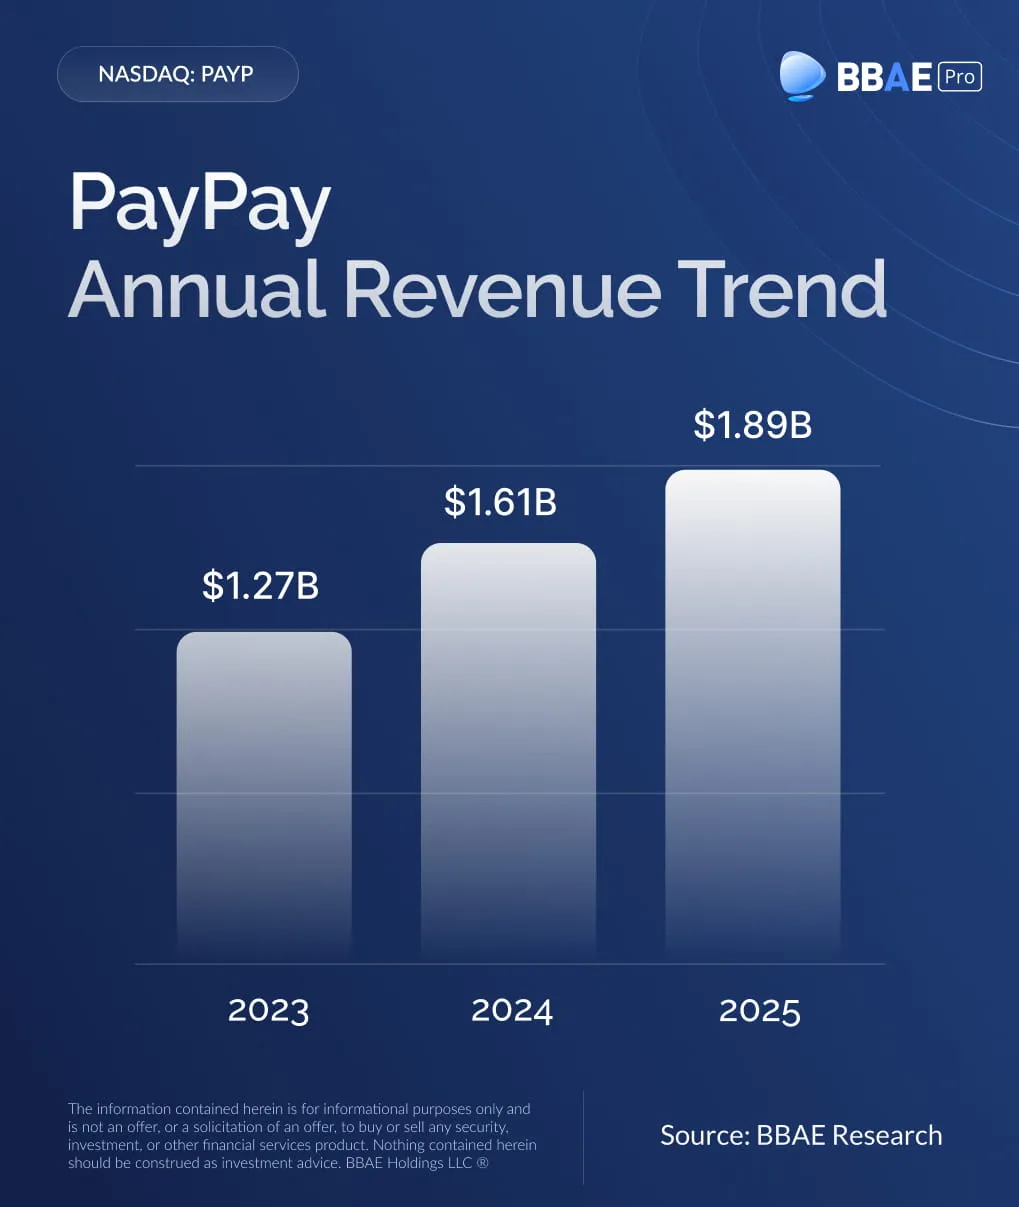
PayPay 提交的文件表明,该公司的业务已不再仅仅是处理付款。 在截至 2025 年 3 月 31 日的一年中,该公司报告的总收入约为 2,991 亿日元,约合 19 亿美元,其中包括 2,036 亿日元(约合 13 亿美元)的交易和服务收入以及 884 亿日元(约合 5.6 亿美元)的利息收入。 这种组合表明,支付仍然是主要的切入点,但贷款和其他金融服务正在成为收入基础中更有意义的一部分。 换句话说,PayPay 通过频繁的支付活动吸引用户,然后试图通过信贷、银行和投资产品从每个用户身上赚取更多利润。
规模、参与和生态系统增长
平台的规模是 PayPay 向投资者强调的重点之一。 2025 财年,支付额达到 15.4 万亿日元,约合 970 亿美元,月交易用户攀升至 3720 万。 文件还称,随着平台规模的扩大,公司的奖励支出也变得更加高效,与早年相比,支付宝积分支出占 GMV 的比例大幅下降。 这一点很重要,因为它表明 PayPay 不再依赖大量促销活动,而是更多地依靠其生态系统的优势和用户习惯。
交叉销售为何重要
交叉销售是 IPO 故事的重要组成部分。 PayPay 表示,采用更多产品的用户往往比只使用支付应用的用户产生更高的活跃度。 该公司称,2025 财年,每个应用程序用户的月平均 GMV 为 35,600 日元(约合 225 美元),而仅使用支付功能的用户为 23,400 日元(约合 148 美元)。 同时拥有 PayPay 卡的用户,这一数字将升至 66,900 日元(约合 424 美元),而添加 PayPay Bank 的用户,这一数字将升至 83,100 日元(约合 526 美元)。 这是 PayPay 希望实现增长的最明显迹象之一:不仅要增加更多用户,还要让现有用户在平台上做更多事情。
金融服务扩展
该公司还指出,其金融服务足迹是一项长期优势。 PayPay 表示,它已拥有 3890 万完成 eKYC 的用户,这为通过该应用分销受监管的金融产品奠定了坚实的基础。 截至 2025 年 12 月 31 日,PayPay 银行的存款额约为 2.28 万亿日元(约合 145 亿美元),贷款额为 1.10 万亿日元(约合 70 亿美元),而 PayPay 卡的有效发卡量为 1600 万张。 这些数据表明,PayPay 已经在其原有支付业务之外建立了有意义的规模,并试图将该应用变成一个更广泛的消费金融平台。
财务业绩
PayPay 招股说明书中最引人注目的一点是,该公司的盈利状况变化如此之快。 文件显示,该公司在 2023 财年仍有运营亏损,2024 财年接近盈亏平衡,2025 财年实现了可观的利润。 在截至 2025 年 3 月 31 日的一年中,PayPay 的总收入为 2991 亿日元(约合 19 亿美元),营业利润为 355 亿日元(约合 2.25 亿美元),全年利润为 392 亿日元(约合 2.48 亿美元)。 该公司还公布了调整后息税折旧摊销前利润(EBITDA)为 587 亿日元(约 3.72 亿美元),尽管这是非国际财务报告准则(IFRS)指标。 总体而言,这份文件表明 PayPay 已不再仅仅是一个高增长的金融科技平台,现在已开始显示出真正的盈利能力。
最近的数据表明,这一势头仍在继续。 在截至 2025 年 12 月 31 日的九个月里,PayPay 实现总收入 2,785 亿日元(约 17.6 亿美元),同比增长 26.3%。 交易和服务收入增至 1,853 亿日元(约 11.7 亿美元),同比增长 22.9%。 文件显示,这一增长的部分原因是 PayPay 余额支付量的增加和接收率的提高,部分原因是网上支付的增加。 对于散户投资者来说,这一点很重要,因为它表明 PayPay 不仅通过用户活动实现了增长,还提高了从用户活动中获得收入的能力。
另一个重要部分是成本约束。 PayPay 表示,2025 财年的总运营支出仅同比增长 3.5%,达到 2,636 亿日元(约 16.7 亿美元),而收入增长则更快。 这一差距使公司的营业利润率从上一年的接近盈亏平衡上升到约 11.9%。 文件还显示,2025 财年支付分部的运营费用同比仅增长了 1.3%。 这是运营杠杆的一个显著标志,意味着随着平台规模的扩大,支付宝的收入增长速度开始远远超过成本增长速度。
资产负债表也值得关注,尤其是因为 PayPay 正在进一步拓展信贷业务。 文件解释说,当持卡人购物时,该公司可能会在从客户那里完全收回这些应收账款之前与商家结算。 为了弥补资金缺口,PayPay Card 采用了证券化和其他融资安排,以更快地引入现金。 文件显示,截至 2025 年 6 月 30 日,有 3629 亿日元(约 23 亿美元)的应付贷款与此类借款有关。 对于信贷业务来说,这并不一定使结构变得不寻常,但它确实表明 PayPay 模式的一部分依赖于持续进入融资市场和结构性融资安排。 文件还指出,其中一些安排包括与子公司地位和盈利契约等因素挂钩的终止或取消触发因素,从风险角度来看,这一点值得牢记。
本文中的某些信息来自发行人的注册声明和其他公开文件。 这些信息未经独立核实。 有关未来业绩、增长前景、积压订单、产能扩张或市场趋势的声明均为前瞻性声明,受风险、不确定性和假设的影响,可能导致实际结果与明示或暗示的结果存在实质性差异。
所有投资都存在固有风险,包括可能损失本金,而且过去的业绩并不代表未来的结果。 投资首次公开发行股票(IPO)涉及额外风险,包括价格波动、经营历史有限、公众持股量有限、锁定期到期、缺乏流动性,以及发行后可能无法形成或维持活跃的交易市场。 IPO 证券的价格可能会大幅波动,表现也可能不尽如人意。
投资者在做出任何投资决定之前,应自行进行尽职调查,并考虑咨询合格的金融专业人士。 BBAE 在上述任何投资中均没有持仓。







