
中国的全新模型:Kimi K3如何令人工智能概念股惊慌失措

中国的全新模型:Kimi K3如何令人工智能概念股惊慌失措
2026年7月17日,中国人工智能实验室Moonshot AI发布了Kimi K3,市场将其视为去年DeepSeek事件引发的恐慌的微弱回响。
这款模型一举戳中了所有令投资者倍感焦虑的关键点:具备前沿水准性能、定价极具攻击性、出自中国且开放模型权重。市场的确出现了回调,但整体跌幅可控。
费城半导体指数(SOX)收盘下跌 1.6%,较 6 月 22 日创下的历史最高点累计回落 20%;纳斯达克指数当日收跌 1.40%。
我们需要客观界定此次波动的幅度,“Kimi 引发大盘暴跌” 的说法实属夸大。在此之前,受制于估值过高、云巨头 AI 资本开支可持续性存疑两大担忧,人工智能与半导体板块已经连续数日震荡走弱。Kimi K3 并未催生这种悲观情绪,仅仅是加速、放大了市场原本就存在的看空心态。
正因如此,尽管两者的规模相差甚远,但DeepSeek的对比仍令人深有感触。 我在2025年为《DeepSeek》撰写的文章详细分析了半导体、数据中心、公用事业以及小型模块化反应堆相关股票所遭遇的剧烈且广泛的下跌。 本周Kimi K3的反应在心理层面与之前相似,但波动幅度明显更窄、幅度也更小。 市场压力主要集中在半导体和竞争对手的人工智能类股上,而非像上次那样引发电力和公用事业板块的全面恐慌。 在本文中,我将详细解析Kimi K3究竟是什么,其定价为何引起了市场的关注,哪些股票受到了影响,以及哪家公司最有可能从中悄然获益。
Kimi K3 究竟是什么
根据Moonshot发布的公告,Kimi K3是该公司迄今为止性能最强的模型,这是一个拥有2.8万亿参数的系统,专为长时效编码、知识工作和推理而设计,具备原生视觉能力,并拥有100万令牌的上下文窗口。 在解读此次抛售时,有一个细节值得注意:该公司表示,该模型的完整权重要到2026年7月27日才会公布。 换句话说,市场是因这一公告而抛售,而非基于数月来已得到验证的企业部署情况。
支持“又一个DeepSeek时刻”这一论调的最有力证据,并不是Kimi K3是世界上最好的模型。 问题在于,该模型恰恰在投资者预期美国实验室将保持定价权的领域——即高级编码和智能软件开发方面——表现得异常强劲。 在 Arena.ai 2026 年 7 月 16 日发布的WebDev 排行榜上,Kimi K3 以 1679 分的成绩位居榜首,领先于得分 1631 的 Claude Fable 5 和得分 1618 的 GPT-5.6 Sol-xhigh。 Arena的成本分析报告中,Kimi K3也位列每美元性价比最高的车型之列,因此它不仅性能强劲,而且性价比极高。
这里有个微妙之处,而这实际上让这个故事更具可信度,而非相反:基米K3并非毫无疑问的总冠军。 在Arena.ai更广泛的“Text Arena”排行榜上(同样发布于7月16日),Kimi K3以1486分的成绩位列第9名,排在几款Anthropic模型之后,与GPT-5.6 Sol的排名大致相当。 Moonshot 方面也承认,该模型在整体性能上仍落后于最强大的专有系统,特别是 Claude Fable 5 和 GPT-5.6 Sol。
因此,投资者应得出的准确结论并不是“中国现在拥有最好的模式”。 更准确的说法是:中国现在拥有一种价格低廉得多的模型,其性能已足以对重要工作负载(尤其是编码领域)的高端定价构成威胁。这一说法虽然更含蓄,但对于那些曾认为这些工作负载安全无虞的公司而言,却更为危险。
价格冲击
定价是此次产品能如此迅速上市的重要原因之一。 Moonshot 的官方发布公告显示,Kimi K3 的定价为:每百万缓存命中输入代币 0.30 美元,每百万缓存未命中输入代币 3.00 美元,每百万输出代币 15.00 美元。
将这一点与现任者相比。 Anthropic公司对Claude Fable 5的官方定价为每百万代币10美元输入费/50美元输出费,而OpenAI对GPT-5.6 Sol的定价为每百万代币5美元输入费/30美元输出费。 这意味着Kimi K3的输出成本约为Claude Fable 5的30%,为GPT-5.6 Sol的50%,但在Arena的前端编码排行榜上,其排名仍高于这两者。
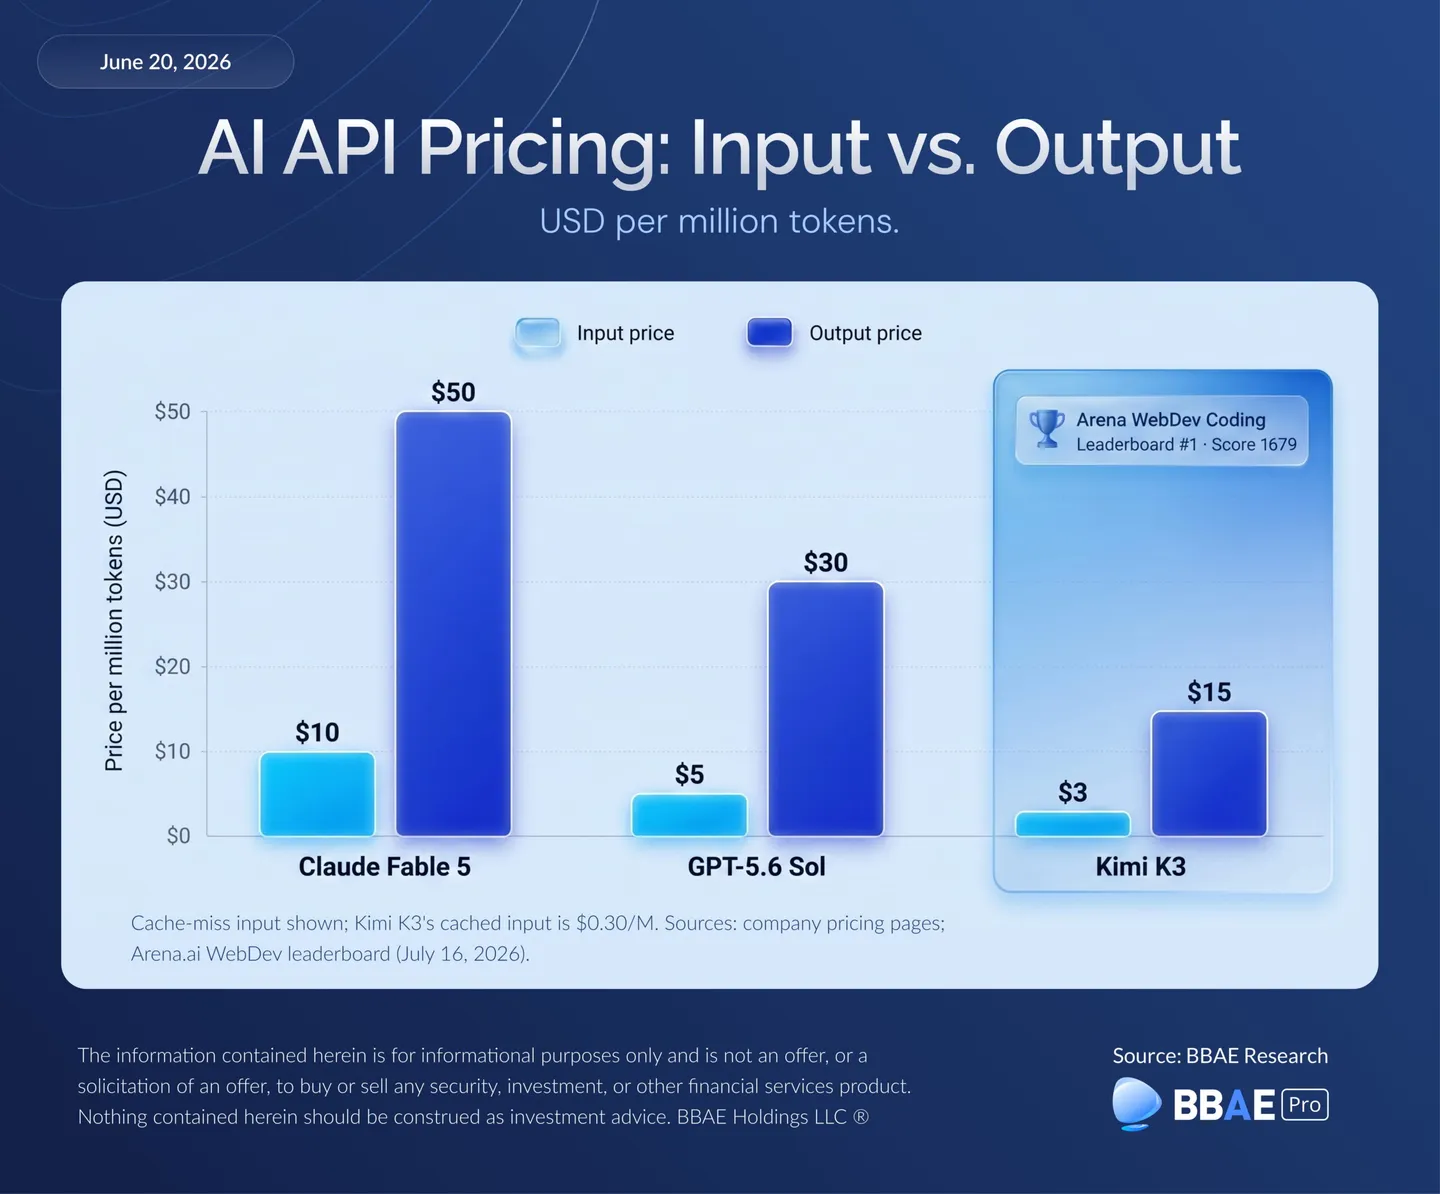
这种组合恰恰是会动摇股市的信号。 如果在代码密集型应用场景中,低成本模型能够胜出或几乎胜出,投资者便会开始质疑:AI领域的赢家究竟是那些拥有最大资本预算的实验室和芯片制造商,还是价值正向更便宜的模型供应商、路由层以及能让企业进行模型成本套利的云平台转移。 这也契合了一个更广泛的趋势:Moonshot、Z.ai 和 MiniMax 都在以大幅降低的成本推出功能日益强大的模型,这挑战了西方长期以来认为中国开发者落后数月的假设。
在有人宣布封闭式商业模式已死之前,有一点重要的注意事项:开放重量级并不意味着“可以随意参赛”。 鉴于Kimi K3体积庞大,实际上很少有用户会自己部署它。 据大多数估计,要在本地运行2.8T模型,需要价值数十万美元的计算设备。 因此,真正的威胁并不是“每个人都会在笔记本电脑上运行Kimi”。 原因在于,企业可以通过成本更低的托管推理服务获得接近前沿水平的性能,这压缩了封闭式模型供应商原本以为可以收取的高额溢价。
为何市场先抛售,后追问
一旦将其与市场已消化在内的因素结合起来看,这次回调就合情合理了。 半导体和人工智能基础设施类股此前一直基于这样一种观点进行交易:即更先进的人工智能将持续需要巨大的资本投入,而顶级闭源模型供应商及其配套芯片制造商的利润率将得到保障。 Kimi K3 加剧了人们对估值过高以及人工智能资本支出增长可持续性的既有担忧。 它并不需要证明未来的芯片是多余的。 这只需让投资者对“当前的支出路径是唯一制胜之道”这一观点的信心稍减即可。
这种柔软感恰恰出现在你预料中的地方。 Moonshot的发布导致芯片股连续第三个交易日走弱,这一影响足以使英伟达($NVDA)在周五股价大幅下跌,从而让苹果($AAPL)短暂重夺全球市值最高公司头衔。 此次重新定价也不仅限于西方芯片公司。 7月17日收盘前,在香港上市的中国人工智能竞争对手智普和MiniMax股价分别下跌27.7%和16.5%,这表明投资者也在重新评估中国人工智能领域本身,认为Moonshot在“廉价、前沿型模型”的竞争中突然跃居领先地位。
正因如此,我认为Kimi K3的情况应被视为估值反应,而非盈利冲击。 权重数据甚至还没公布,而且几项基米K3的排名仍标注为“初步”。 此举旨在塑造叙事并应对预期的未来定价压力,而非导致单季度实际营收的流失。1 这一区别很重要,因为它表明,最初的举措在方向上虽属合理,但可能推进得有些过快、范围也过广,这与过去十八个月里我们所看到的几起人工智能领域出现的失衡现象如出一辙。
哪家公司可能受益:阿里巴巴
最直接的受益方似乎是阿里巴巴($BABA),而且这比传闻更有依据,因为相关信息已载于文件中。 阿里巴巴2025财年20-F表格披露,在截至2024年3月31日的财年内,阿里巴巴投资约8亿美元,获得了Moonshot AI约36%的股权,该股权以优先股形式持有,并采用替代计量方法进行核算。
阿里巴巴可以从中获益,具体有两种不同的方式。 首先是股票头寸本身。 第二点更具操作性,且更侧重短期目标:Moonshot 目前已在阿里云基础设施上运行,而阿里云也已通过其模型生态系统向外界开放了 Kimi。 阿里云发布了一份案例研究,介绍了Moonshot如何利用其解决方案进行Kimi数据预处理和基础设施弹性管理;此外,阿里云的官方文档中还展示了Model Studio内一个可运行的Kimi API路径。 这使得阿里巴巴不仅仅是一个被动股东。 这是围绕 Moonshot 的分发和基础设施层的一部分。
零售投资者应注意一个会计方面的注意事项。 由于“登月计划”的投资是按照替代计量方法核算的,因此不要以为每一条关于“登月计划”的积极新闻都会直接体现在阿里巴巴近期公布的财报中。 这确实是一项战略资产,而不是季度公允价值计价项目。 这使得阿里巴巴成为更具战略意义的受益者,而非单纯的短期会计操作。 为了达到出版级别的精准度,准确的表述应为:阿里巴巴在其2025财年20-F表格中披露,已收购Moonshot AI约36%的股权。 这样可以避免夸大私营公司股权结构表中可能发生的变化。
除了阿里巴巴之外,更广泛的受益者更多是基于主题而非特定公司。 如果开放权重模型在持续改进的同时,自行部署仍不切实际,那么价值就应转向能够帮助企业访问、路由、托管和优化低成本模型的云端及软件层:即 AI 网关、多模型平台和云服务提供商,而非转向自行部署的本地方案。
面临下行压力的板块与个股
在这轮行情中表现不佳的股票,正是我在“DeepSeek”专栏中提醒读者重点关注的那些:主打高端闭源付费大模型的厂商、估值绑定 AI 资本开支永续扩张逻辑的半导体企业、高波动 AI 基础设施概念股(股价此前定价于算力需求单边暴涨预期之上)。
但两次恐慌的内核已然发生变化:去年深度求索引发的担忧大致是 “AI 或许根本不需要这么庞大的算力投入”;而今年 Kimi 带来的顾虑更为隐晦,且影响周期或将更久:AI 模型性能足够完善、开源程度持续提升、调用成本不断下探后,行业整体利润池将迎来重新分配,收益会从高价闭源大模型厂商,流向最高效落地通用大模型的市场参与者。
本文仅供信息参考,既不构成投资建议,也不构成买卖证券的邀约。 所有投资都存在固有风险,包括本金的全部损失,而且过去的业绩并不保证未来的结果。 在做出任何投资决策之前,请您进行充分的研究或咨询金融专家。 BBAE 在上述任何投资中均没有持仓。







