
加密国库公司上市主体的兴衰

加密国库公司上市主体的兴衰
去年,我们发表了《受MicroStrategy启发的上市公司崛起》一文,探讨了一小部分公司如何围绕加密货币进行转型,或从零开始建立。 这一整股趋势可以追溯到一家公司。 MicroStrategy(现更名为Strategy)于2020年率先开创了企业比特币储备模式,此后几乎所有效仿者都基本上是在照搬其模式。 在我们撰写本文时,这笔交易基本上还只是个构想。 我们报道了Janover转型至后来成为DeFi Development的历程、新近宣布的Twenty One项目启动,以及一项拟议中的SPAC交易——该交易将使TLGY转变为与Ethena挂钩的代币载体。
从那时起,情况发生了很大变化。 其中几笔交易实际上已经成交。 又有几家公司将自身重新定位为加密原生的公开包装器。 而那套曾经几乎完全属于比特币的策略,如今已蔓延至以太坊、索拉纳以及一大批小型代币之中。 换句话说,该领域已从“新奇”阶段转向“拥挤”阶段,从丰厚的溢价转向压缩,从单纯的资产积累故事转向更为复杂的融资与流动性故事。
随后,市场形势发生了逆转。 随着加密货币价格在2025年底至2026年初期间出现回落,其中许多股票的跌幅甚至超过了它们原本旨在追踪的加密货币。
从寥寥几项实验到竞争激烈的领域
大批同类主体登陆公开市场,最直观印证了这一赛道的扩张速度。
在索拉纳(Solana)方面,DeFi Development Corp.完成了 Janover 的转型。 该公司自2025年4月17日起更名为DeFi Development,2025年5月5日其纳斯达克股票代码变更为$DFDV,到2026年,该公司已将自身定位为美国首家专门用于积累和复利增长SOL的上市公司。
在比特币领域,我们此前标记为“拟议”的交易大多已顺利完成。Twenty One Capital于 2025 年 12 月完成了与 Cantor Equity Partners 的合并,并在纽约证券交易所(NYSE)以股票代码 $XXI 开始交易,其资产负债表上持有超过 43,500 BTC。ProCap Financial完成了与一家哥伦布圆环 SPAC 的合并,并在纳斯达克以股票代码 $BRR 开始交易。Strive于 2025 年 9 月与 Asset Entities 合并,随后收购了 Semler Scientific,最终持有约 12,800 BTC。Nakamoto(前身为 KindlyMD)完成了与 Nakamoto Holdings 的合并,并彻底更名。 而我们一年前描述的“原生代币”架构终于问世:昔日的TLGY/Ethena概念于2026年6月以StablecoinX之名落地,并在纳斯达克交易所(代码:USDE)上市交易。
在海外,日本的Metaplanet成为了该地区比特币储备策略的标志性案例;而英国的The Smarter Web Company在完成首次公开募股(IPO)后,采取了比特币战略,使其股价一度大幅上涨,随后又同样剧烈地回落。
并非每笔交易都成功达成。 截至本文撰写之时,BSTR控股与Cantor Equity Partners I之间的拟议合并仍未完成。 股东对此事项的表决已多次推迟,最近一次推迟至2026年7月10日。
为何这轮上涨最终演变为回调
最简单的原因是,加密货币市场的整体形势发生了急剧逆转。 比特币从去年10月创下的约12.6万美元的历史高点回落至目前的约6万美元水平,跌幅约为52%。 同期,以太币价格进一步下跌。
但这些股票跌幅如此之大,还有一个更重要的、与股票本身相关的原因。 一家加密货币财库公司不仅仅是一个“带有代码的代币”。 其商业模式往往依赖于以高于所持代币价值的溢价进行交易。 正是这一溢价,使该公司能够以高价发行新股,利用募集资金购买更多加密货币,从而提高每股持有的加密货币数量。 只有当该股票的交易价格高于其持仓价值时,这种“飞轮效应”才会发挥作用。
我们在去年的文章中就曾指出这一“溢价高于净资产价值”的风险,而它最终成为了核心问题。 这种溢价更多是源于杠杆作用和融资能力,而非对代币的稀缺获取权,这意味着一旦市场情绪发生转变,这种溢价就可能迅速蒸发。 事实确实如此:到2025年底及2026年初,大多数加密货币托管公司的市值已跌破其持仓的净资产价值,这意味着市场对其估值甚至低于其资产负债表上持有的加密货币价值。 一旦溢价消失,发行股票就不再能提升每股收益,优先证券的出售成本会增加,而股息和利息等固定义务则开始挤压普通股股东的利益。 正因如此,该股票的跌幅往往比其对应的代币更大。
这些山寨币投资工具又增添了一层脆弱性。 许多非比特币类储备资产与其说是“数字黄金”的替代品,不如说是投机性协议代币,其价值取决于生态系统的采用情况。 随着交易范围扩展到一些知名度较低且争议较大的资产,一个合理的问题随之浮现:这些公司中的一些究竟是真正的运营企业,还是仅仅作为代币投机的公开包装?
股价与底层加密币种走势对比
下文图表统计了各家企业自历史高点以来的股价收益表现(该高点同时也是各标的历史峰值),覆盖比特币、以太坊、索拉纳赛道纯加密国库上市企业,同步纳入对应加密币种价格走势作为参照。
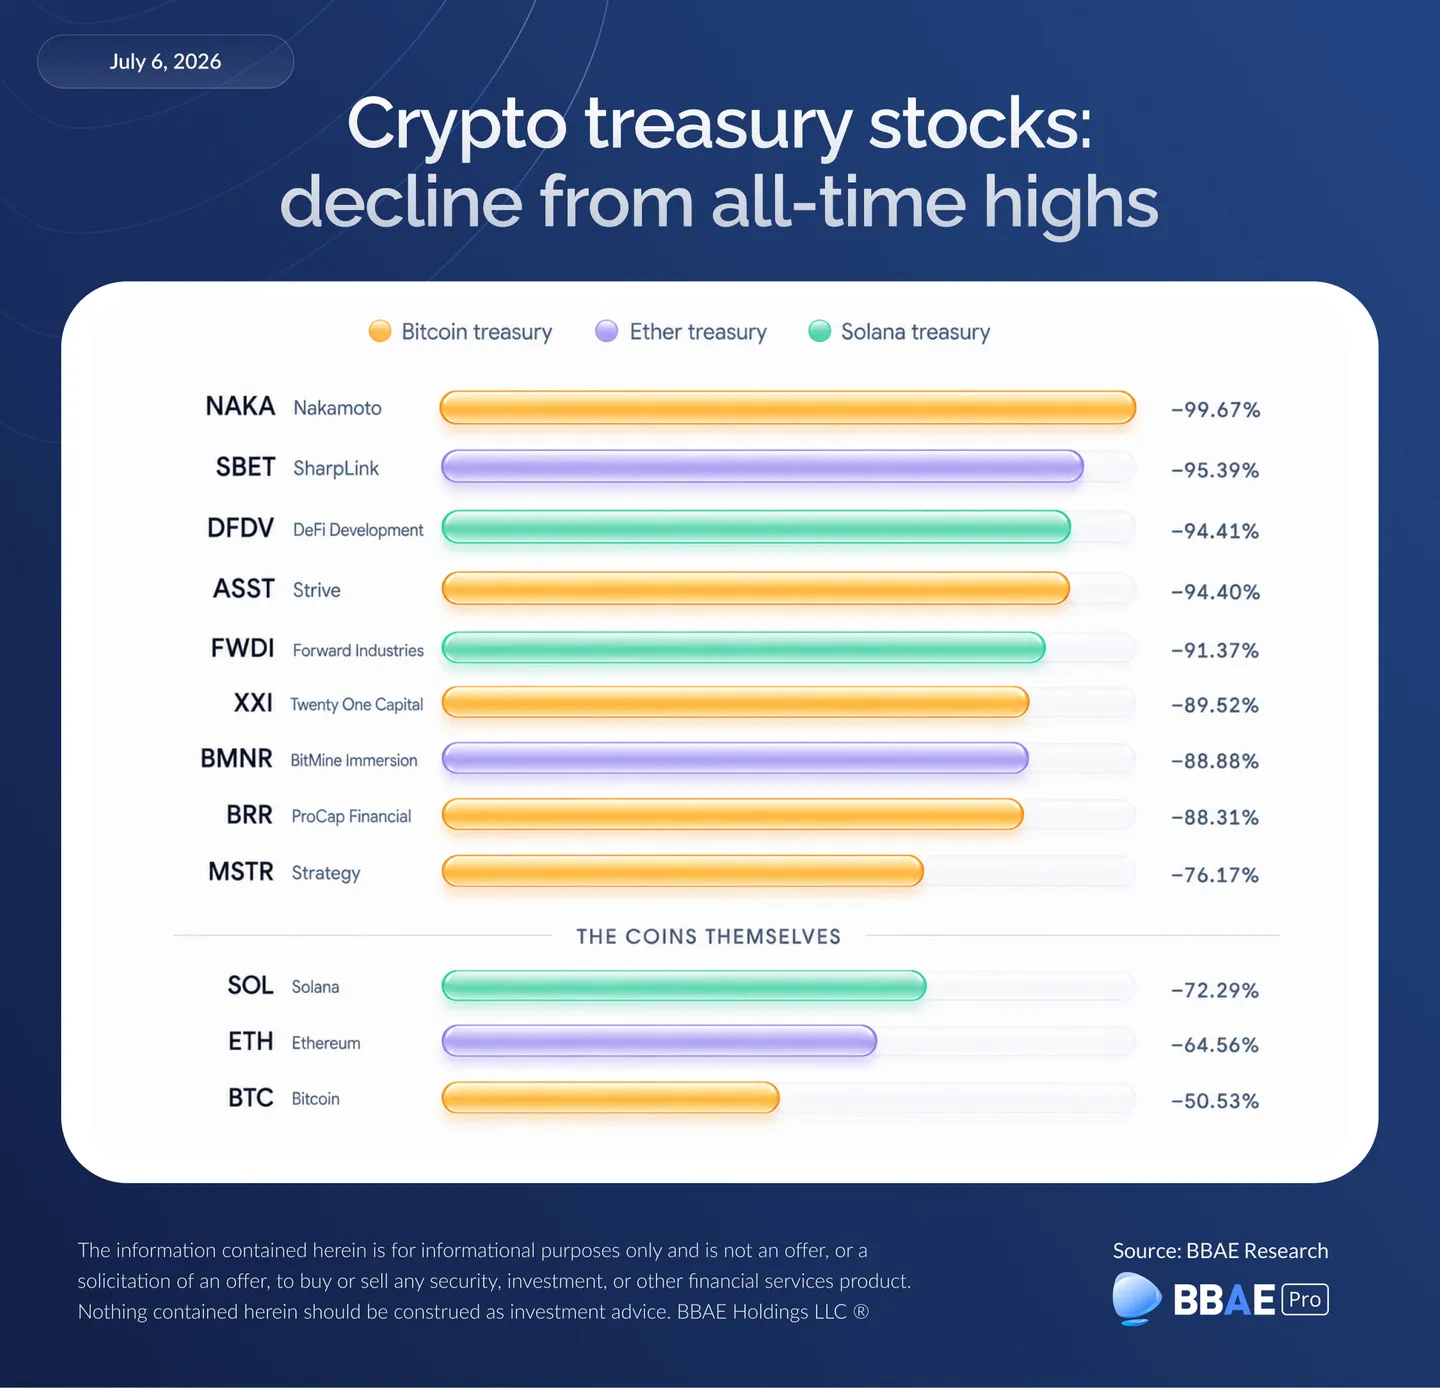
大多数股票在合并正式完成之前,就在合并前的成交清淡交易中创下了历史新高。
策略:从“永不抛售”到积极管理
即便是赛道开创者,商业模式也已发生质变,其演变完整折射出整个赛道逻辑的转变。
MicroStrategy 于 2025 年初更名为Strategy,随后将其法定名称变更为 Strategy Inc.,目前向投资者自称是全球首家且规模最大的比特币储备公司。 更重要的是,其资本结构变得更加混合化。 Strategy 不再仅仅持有比特币,现在还为投资者提供一系列证券,包括普通股以及数个系列被称为“数字信贷”(Digital Credit)的优先股,所有这些产品都旨在提供不同程度的比特币敞口。 2026年,该公司宣布了多项价值数十亿美元的新发行计划,以确保这一机制持续运转。
不过,最具象征意义的变化还是出现在卖方方面。 多年来,迈克尔·塞勒最著名的承诺就是,公司绝不会抛售。 这在2026年结束了。 有必要准确把握其中的细微差别:这并非Strategy有史以来的首次比特币出售,而是其自2022年以来的首次出售。 2026年5月26日至5月31日期间,该公司以每枚约77,135美元的均价出售了32枚BTC,套现约250万美元,并表示所得款项将用于支付其优先股的股息。
随后,在2026年6月29日,战略委员会更进一步,正式批准了一项BTC货币化计划,作为更广泛的资本框架的一部分。 该计划使该公司能够出售比特币以建立美元储备、支付优先股股息和利息,并在管理层认为回购比发行新证券更具吸引力时,为股票回购提供资金。 首席执行官冯·黎将其描述为从单向资本发行向积极资本管理的转变。 这几乎是最直白的承认——昔日的“绝不妥协”理念已让位于一种更务实的态度。
这对散户投资者来说很重要,因为许多人将该策略视为一种简单的杠杆比特币ETF。 然而事实不是这样的。 该公司的优先股并未以比特币作为抵押,其股价如今反映出一种真正复杂的企业资本结构,其中包括储备金管理、股息义务、债务回购和股票回购,所有这些因素都叠加在币价之上。
这对散户投资者意味着什么
理解这些公司的最佳方式是:它们并非直接持有BTC、ETH或SOL的简单替代品。 这是一种多层次的投资:首先押注代币价格;其次押注该股票的交易价格是高于还是低于其持仓价值;第三,押注管理层能否在不损害普通股利益的情况下持续筹集资金;第四,押注在“库存”故事的背后是否存在真正的业务,足以在加密货币市场长期下跌中生存下来。 一旦价格走弱、溢价收窄,整个“发行股票、增持金币、再次发行”的循环就变得难以维系。
因此,最客观的结论大概是,市场已经超买。 虽然有些交易已达成,但即便是像$MSTR这样的大型企业,其未来前景也难以预料;此外,一些规模较小的企业也纷纷涌入市场,推出大量模仿其结构的产品。 还有一些人则投身于投机性代币,或依赖经营薄弱的企业和激进的融资活动。 该分类并没有消失。 它挤在一起,并重新定价了。 他们之所以受挫,是因为这种包装模式背后的溢价、融资和股权稀释等假设,其可持续性远不如加密货币叙事本身。
本文仅供参考,不构成投资建议或买卖证券的邀约。 内容以公开信息为基础,反映了作者截至出版日期的观点,如有更改,恕不另行通知。 所有投资都有固有风险,包括本金的潜在损失,过去的业绩并不代表未来的结果。 比特币及其他加密货币的投资具有高度波动性和投机性,可能导致本金遭受重大损失。 受投资者情绪变化、监管动态、技术创新及其他宏观经济因素的影响,数字资产的市场价格可能会出现大幅波动。 数字资产投资还面临流动性风险和监管不确定性,这些因素可能会影响其价值和可获得性。 读者在做出任何投资决策之前,尤其是涉及数字资产的决策,应自行进行调研或咨询合格的财务顾问。 BBAE 与本文提及的公司之间不存在任何经济利益、业务关系或关联,也未从这些公司获得任何报酬。 BBAE 不持有上述证券的任何头寸,也未从上述公司获得任何补偿。







