
美国CEO访华:每家公司有哪些利益值得关注?

美国首席执行官在中国:投资者需要了解每家公司的利害关系
当美国总统带着企业高管团出访海外时,投资者自然会密切关注。特朗普总统2026年5月访华,带去了近年来商业色彩最浓的代表团之一。半导体、航空航天、支付、生命科学和消费科技领域的公司纷纷派出高管前往北京,每个人都带着与全球第二大经济体相关的具体商业议程。
一位白宫官员指出,企业要获得此行席位,基本上需要有一个“实实在在的诉求”。这一要求使得访客名单成为一张极具参考价值的地图,显示了美国企业在中国看到的最大短期机遇或摩擦点。共有17位高管参加了此次行程。以下是对每位代表团成员所追求的目标以及相关结果对市场意味着什么的详细分析。
航空航天阵营:波音和通用电气航空
波音公司($BA)与飞机订单的增加
波音的出现引发了巨大期待。此前有报道称波音与中方正在讨论约500架737 MAX喷气机和宽体飞机的订单,美国官员和分析人士一直在密切关注中国的大规模飞机订单。财政部长斯科特·贝森特甚至公开表示,他预计访问期间会宣布涉及中国大量波音订单的消息。如果中国航空公司正式下单,波音投资者可能会立即看到生产计划、交付安排和现金流的利好。由于公司仍在复苏过程中,其积压订单仍是一个关键指标。获得来自中国的稳定订单流将是一场巨大的商业胜利。
GE Aerospace ($GE) 作为间接受益人
CEO拉里·卡尔普加入了此行,但并未公开具体诉求,其商业逻辑却很清晰。GE航天为波音喷气机提供发动机。如果波音获得可观的中国订单,GE航天的发动机和服务渠道将直接受益。该公司最好被视为波音成果的间接投资标的。其长期基本面与全球航空需求相关,而中国占据了该市场的巨大份额。
半导体和科技界的重量级人物
英伟达 ($NVDA) 和人工智能芯片交付量
黄仁勋在较晚时间收到邀请并亲自出席了北京的欢迎仪式,这标志着英伟达的中国议程变得多么重要。核心问题围绕出口批准展开。约10家中国公司已获得美国购买英伟达H200芯片的许可,但在峰会期间实际交付尚未发生。已批准的销售与完成交付之间的区别至关重要。英伟达在中国的收入一直受到出口限制的约束,但中国仍然是AI基础设施的巨大潜在市场。在实现正常化交付方面取得任何进展,对于这只定价为超常增长的股票来说,都将是一个非常重要的数据点。
高通公司($QCOM)与汽车生态系统的摩擦
高通的手机和汽车芯片业务严重依赖中国制造客户,这些客户占据了全球智能手机和电动汽车生产的巨大份额。虽然访问前没有详细说明具体诉求,但中国当局最近对高通在未事先通知的情况下收购汽车芯片初创公司Autotalks表示担忧。这给双方关系增加了一个现实的监管因素。更稳定的双边环境将减少经常拖累该股情绪的潜在摩擦。
美光 ($MU) 导航供应链
美光的具体议程未公开,但该公司在中国的敞口众所周知。中国监管机构曾以国家安全为由审查美光的内存芯片,并限制向某些基础设施客户销售。美光也一直在积极参与有关美国半导体贸易政策的谈判,以寻求明确芯片设备出口规则。美光在不受监管障碍的情况下服务中国客户的能力有任何改善,都将是一个积极的进步。
Coherent ($COHR) 和 Critical Materials
Coherent生产对AI数据中心至关重要的光学和光子组件。该公司直接面临中国对铟等关键材料出口管制的影响。Coherent参与此次行程明确是为了应对这些限制。这形成了一个双向的政策故事。如果中国放松对关键材料出口的限制,Coherent将受益于更低的投入成本和更少的供应链不确定性。相反,该公司的自有产品可能面临美国单独的出口审查。
消费技术、汽车和生命科学
特斯拉 ($TSLA) 扩大自主性和能源规模
特斯拉在中国的敞口巨大且实实在在。该公司运营着用于车辆生产的上海超级工厂和用于能源存储的上海储能超级工厂,并最近扩大了营运资金额度。2024年特斯拉在中国的汽车销量创下纪录。此次出行的未解决问题包括:中国监管机构对更广泛推广全自动驾驶的批准,以及为其能源业务获取中国太阳能制造设备。FSD的批准将极大地扩展特斯拉的软件收入机会,而在上海扩大储能规模则继续降低生产成本。
苹果 ($AAPL) 与供应链稳定性
苹果的加入反映的是其在华业务的巨大规模,而非任何单一的待批事项。大中华区是苹果最大的收入来源之一,其制造网络深深植根于中国的生产能力。2026年初,苹果股东投票否决了一项要求公司报告对中国制造依赖的提案,表明管理层倾向于持续接触而非加速脱钩。苹果的参与主要是一个风险管理的故事。该公司规模太大,单次外交访问难以大幅撼动其股价,但监管环境的任何改善都会带来渐进式的 reassurance。
Illumina($ILMN)在限制解除后重建
Illumina 是代表团中规模较小的公司之一,但带来了非常特殊的催化剂。 在中国政府去年取消出口禁令后,这家基因组学公司一直在努力重建中国业务。 中国生命科学市场是Illumina全球可服务市场的重要组成部分。 持续的监管解冻可以让公司重新获得失去的收入和客户关系。 鉴于其市值较小,一个具体的重开信号可能会对该股产生更大的影响。
金融服务和企业纠纷
万事达卡 ($MA) 和维萨卡 ($V) 寻求网络接入
两家信用网络都有一个明确的目标:深化在中国国内支付市场的布局。 中国历来限制外国银行卡网络独立运营,两家公司多年来一直在这种环境中摸爬滚打。 加快许可或运营审批将显著增加其长期可解决市场。
Meta ($META) 处理Manus收购纠纷
Meta派出的是总裁兼副董事长迪娜·鲍威尔·麦考密克,而非CEO马克·扎克伯格。中国国家计划部门最近命令Meta解除对AI初创公司Manus的20亿美元收购。此次出席是为了处理这一具体的监管冲突,而非寻求广泛的市场准入。北京方面在Manus问题上采取更温和的立场将是一个受欢迎的信号,但不太可能大幅改变Meta的整体财务轨迹。
贝莱德 ($BLK) 和黑石 ($BX) 追求资本流动
贝莱德到访时,其财团计划以230亿美元收购长和港口资产的交易正引起中国监管机构的注意。而黑石则在2025年已受到中国副总理的公开欢迎。此次行程的结果对未来交易流和筹资信心的影响,大于对即时收益的影响。
高盛 ($GS) 和花旗 ($C) 定位战略通道
这两家银行业巨头参会是为了讨论更广泛的市场准入和资本市场问题。财政部长贝森特在峰会会谈中提到了设立一个贸易委员会和一个投资委员会。这方面的成功不会立即带来收入增长,但可能极大地改善跨境投资的长期运营环境。
嘉吉公司(私营)和农业框架
嘉吉与峰会期间可能的农产品采购协议有关。由于嘉吉是私营公司,没有直接的股票影响。然而,一个大的采购框架可能会影响整个上市农业综合企业的交易量和定价。
投资者应注意的事项
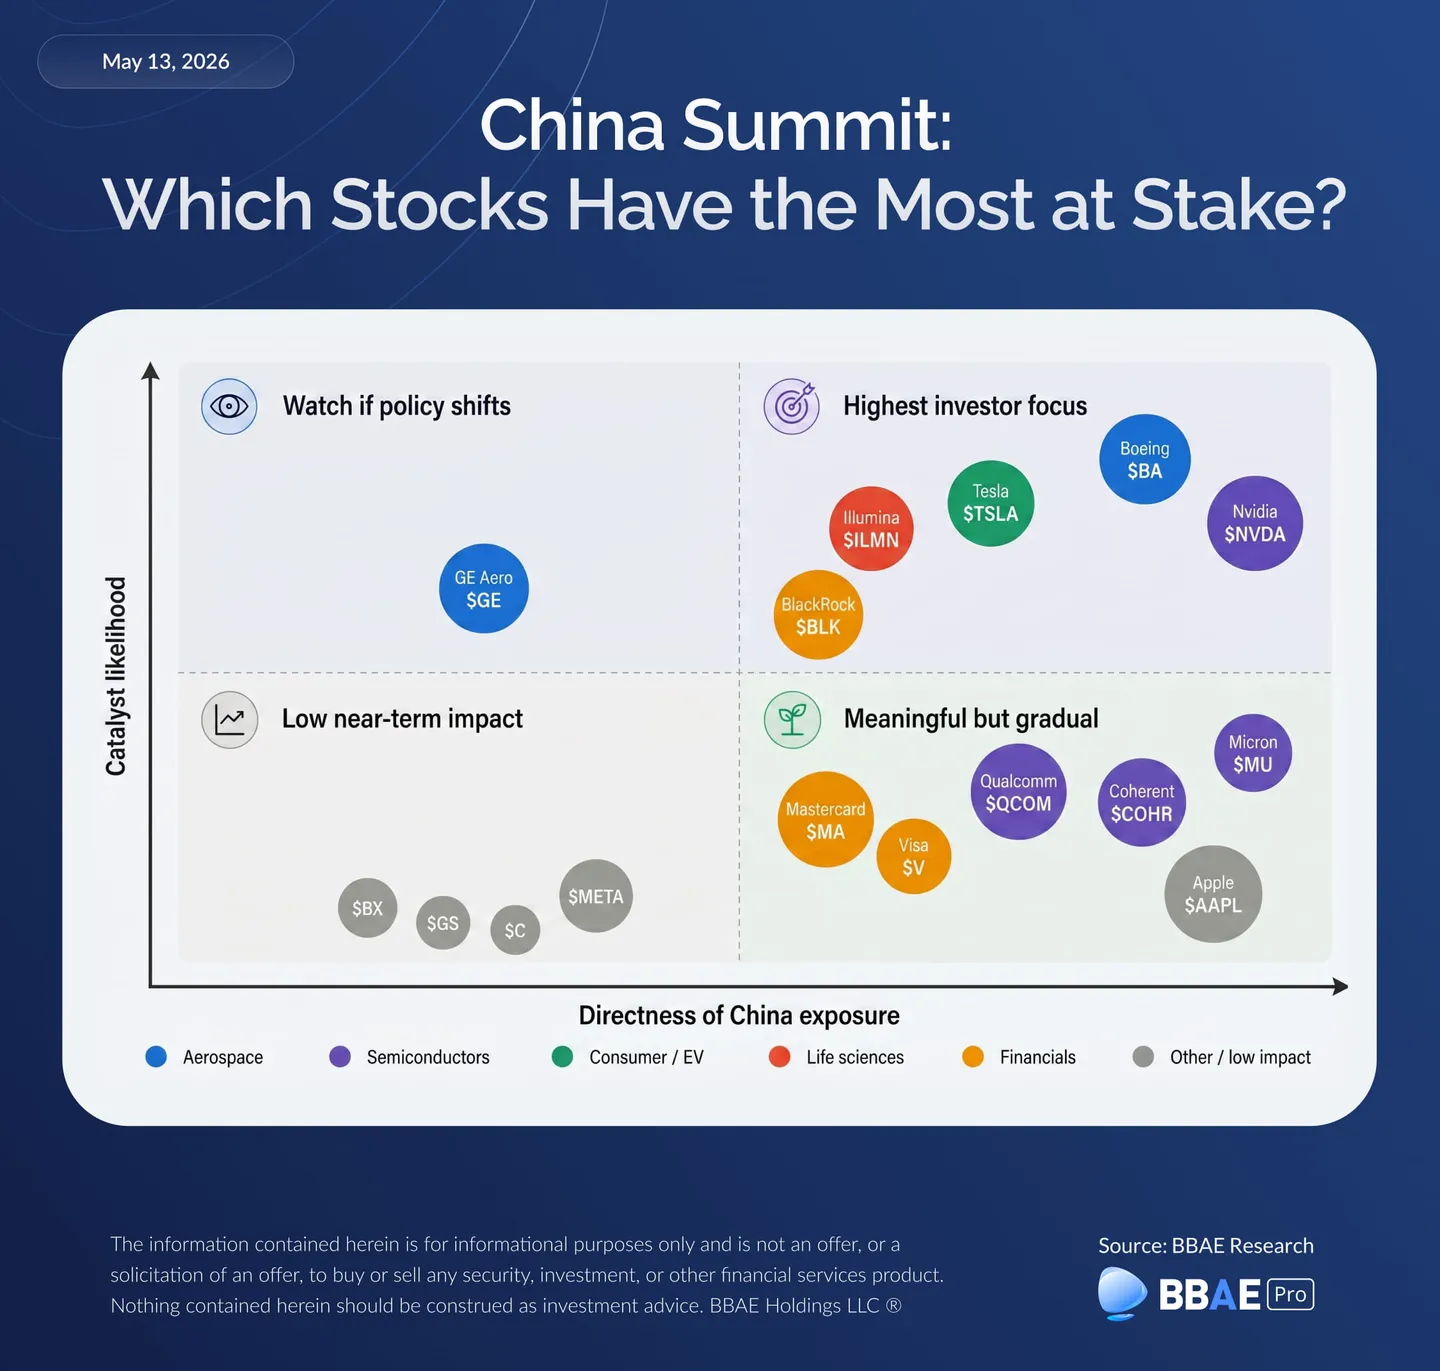
对这些事件最直接敏感的公司是波音、英伟达、特斯拉和Illumina。每家公司都在等待中国可以加速或延迟的具体商业或监管进展。半导体公司具有双向的最高政策敏感性。关于美国芯片公司如何向中国销售产品或中国如何释放关键材料的任何明确信息,都将是一个具有定义性的结果。
截至2026年5月中旬,峰会仍在进行中。讨论的内容与实际得到正式批准的内容之间的差距,仍然是每一家参与公司的最终变量。
免责声明:本文仅供参考,不构成投资建议或买卖证券的邀约。 内容以公开信息为基础,反映作者截至出版日期的观点。 所有投资都有固有风险,包括可能损失本金。 读者在做出投资决定前应自行研究或咨询财务顾问。 BBAE 不持有上述证券的任何头寸。







